 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Chỉ mới hôm qua, hợp đồng tương lai Nasdaq 100 tăng 1,2% và hợp đồng tương lai S&P 500 tăng 0,6%. Tuy nhiên, đến cuối phiên, các chỉ số lại đóng cửa trái chiều. Hôm nay, các chỉ số công nghệ châu Á diễn biến tương tự: Nikkei 225 của Nhật Bản tăng 3,3% và Kospi của Hàn Quốc tăng 1,7%. Dù vậy, hợp đồng tương lai châu Âu lại cho thấy khả năng sụt giảm nhẹ khi mở cửa.
Đợt tăng giá được dẫn dắt bởi dự báo tích cực từ Micron Technology, công ty xác nhận nhu cầu đối với chip AI vẫn rất mạnh. Điều đó mang lại lợi ích cho các nhà sản xuất chất bán dẫn và các nhà cung cấp của họ — đồng thời gây bất lợi cho những nhà đầu tư trước đó đặt cược vào khả năng chu kỳ đầu tư AI sẽ chững lại. Micron ghi nhận biên lợi nhuận gộp ở mức cao kỷ lục nhưng cảnh báo chúng sẽ thu hẹp nhẹ do chi phí lao động gia tăng.
Giá dầu giảm khoảng 1% xuống gần 89,55 USD/thùng nhờ kỳ vọng việc khôi phục nguồn cung từ Trung Đông sẽ duy trì bền vững. Hợp đồng Brent giao tháng 12 giao dịch gần 97 USD. Việc giá dầu hạ nhiệt giúp đợt bán tháo trên thị trường trái phiếu Kho bạc Mỹ tạm lắng lại, nhưng lợi suất trái phiếu kỳ hạn 10 năm vẫn quanh 5,28%, sát mức đỉnh hôm thứ Tư. Lợi suất trái phiếu 30 năm thậm chí tăng lên khoảng 5,62%, cao nhất kể từ năm 2002. Ba tháng vừa qua là giai đoạn tệ nhất trong những năm gần đây đối với thị trường trái phiếu Mỹ.
Giá vàng tăng lên khoảng 4.185 USD/oz, còn bạc tăng 1,4% — một trường hợp hiếm thấy khi các tài sản trú ẩn an toàn tăng cùng với tài sản rủi ro. Mô hình này cho thấy nhà đầu tư đang phòng hộ rủi ro lạm phát, chứ không chỉ rủi ro cổ phiếu. Trong khi đó, đồng USD tăng phiên thứ tư liên tiếp, được hỗ trợ bởi giá dầu duy trì ở mức cao và sự vững vàng của kinh tế Mỹ.
Triển vọng Fed tiếp tục thắt chặt, giá dầu neo cao (trong bối cảnh Mỹ là nước xuất khẩu ròng năng lượng) và khẩu vị rủi ro thiếu ổn định có khả năng sẽ tiếp tục hỗ trợ đồng USD trong ngắn hạn. Đồng yên là đồng tiền yếu nhất trong nhóm G10 sau khi các bình luận sau cuộc họp BoJ gây thất vọng cho các nhà đầu tư kỳ vọng tiến trình thắt chặt nhanh hơn.
Theo quan điểm của tôi, số liệu việc làm Mỹ công bố vào thứ Sáu sẽ quyết định yếu tố nào chiếm ưu thế — Fed tạm dừng hay áp lực tiếp tục từ chi tiêu tài khóa và giá dầu. Với việc đồng USD mạnh lên, lợi suất ở vùng đỉnh nhiều năm và kinh tế vẫn trụ vững, tôi hầu như không thấy lý do để kỳ vọng sự đảo chiều trên thị trường cổ phiếu hay trái phiếu trước khi có báo cáo bảng lương phi nông nghiệp. Nếu báo cáo việc làm thấp hơn kỳ vọng, USD nhiều khả năng sẽ điều chỉnh giảm và lợi suất trái phiếu dài hạn có thể tạm dừng đà tăng. Nếu thị trường lao động tiếp tục cho thấy sức chống chịu tốt, áp lực lên trái phiếu — đặc biệt là trái phiếu Pháp — sẽ kéo dài và đồng USD có khả năng tiếp tục mạnh lên so với đồng yên và đô la New Zealand trong các phiên tới.
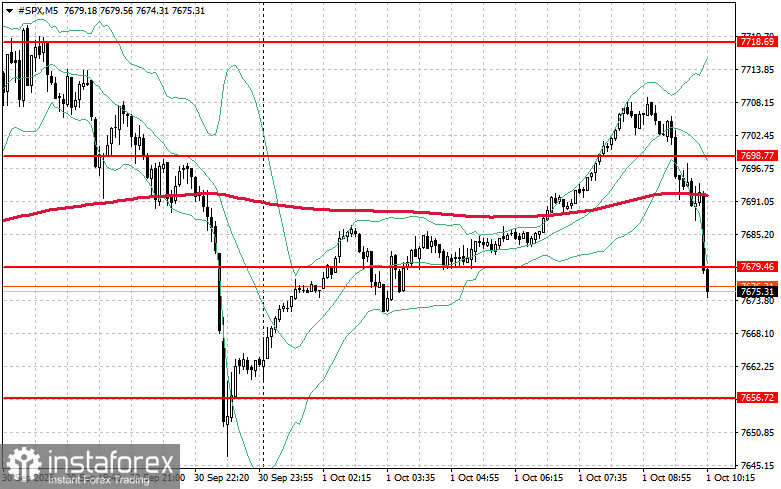
Về mặt kỹ thuật, biểu đồ S&P 500 cho thấy nhiệm vụ trước mắt của bên mua là vượt qua ngưỡng kháng cự 7.698 USD. Điều đó sẽ tạo đà tăng mới và mở ra cơ hội hướng tới mốc 7.718 USD. Duy trì được vị thế kiểm soát trên 7.737 USD sẽ càng củng cố thêm lập luận có lợi cho phe bò. Ở chiều ngược lại, bên mua cần bảo vệ mốc 7.679 USD. Nếu phá vỡ xuống dưới mức này, chỉ số nhiều khả năng sẽ bị kéo trở lại 7.656 USD và mở ra con đường hướng về 7.631 USD.