 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Tăng 42% — đó là mức tăng của dầu Brent trong quý 3. Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã nhảy vọt gần 90 điểm cơ bản, mức tăng theo quý lớn nhất kể từ năm 1994. Trong bối cảnh như vậy, lẽ ra cổ phiếu phải đồng loạt giảm. Thế nhưng S&P 500 lại khép lại quý với mức tăng khoảng 2%.
Diễn biến các chỉ số chứng khoán chuẩn của Mỹ
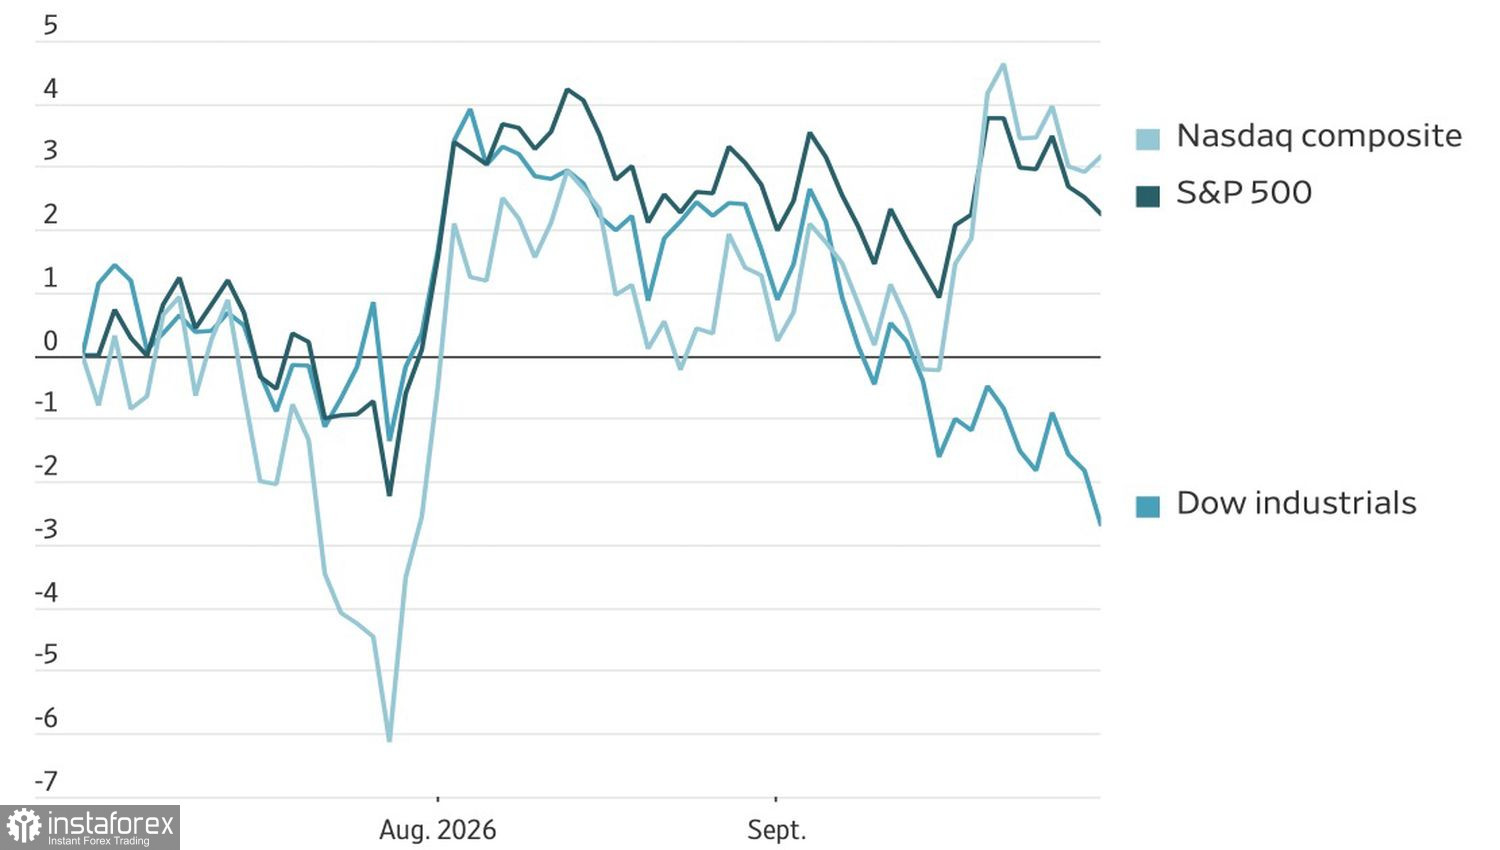
Mọi sự chú ý đều dồn vào các tập đoàn công nghệ lớn. Microsoft, Meta, Nvidia và Apple đều tăng hơn 10% trong quý. Nasdaq Composite tăng 2,5% và lập kỷ lục vào ngày 22 tháng 9. Dow Jones giảm 2,7%. Chỉ số S&P 500 với cách tính trọng số ngang bằng, trong đó mỗi công ty có tỷ trọng như nhau, giảm 2,3% và chấm dứt chuỗi năm quý tăng liên tiếp. Chỉ số vốn hóa nhỏ Russell 2000 lao dốc 7,5%.
Giá dầu và lãi suất đang tạo áp lực lên thị trường cổ phiếu. Hàng hóa đang tăng giá trong bối cảnh chiến tranh tại Iran. Cboe Global Markets cho biết tương quan giữa giá dầu và lợi suất trái phiếu kỳ hạn 10 năm hiện đang cao hơn bất kỳ thời điểm nào kể từ cuộc chiến Vùng Vịnh năm 1990. Định giá hợp đồng trên CME cho thấy khả năng khoảng 60% sẽ có ít nhất bốn lần tăng lãi suất nữa trong 12 tháng tới.
Chuỗi giảm điểm của S&P 500 tính theo trọng số ngang bằng
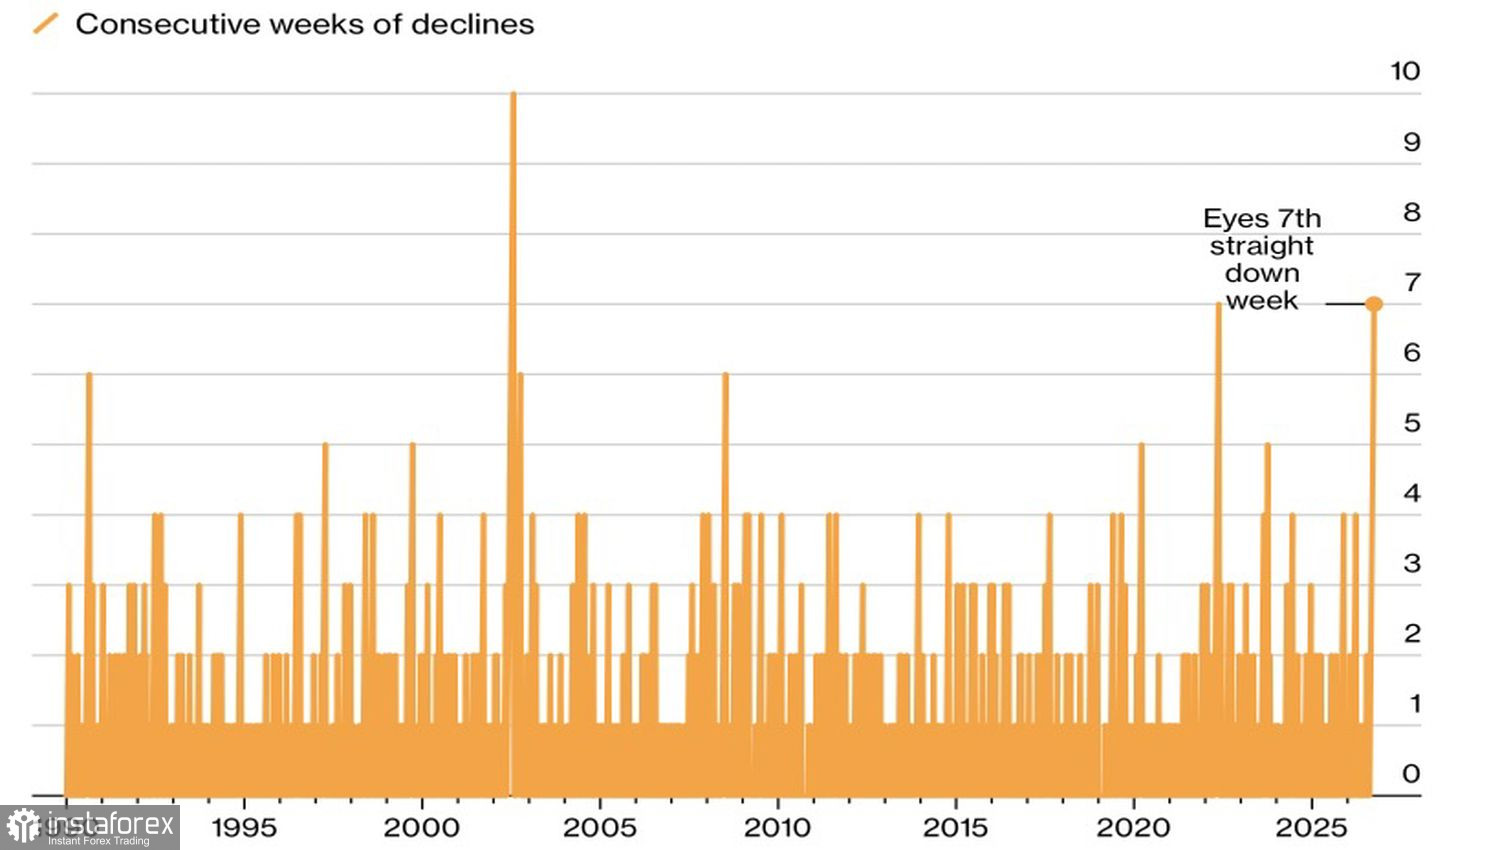
Thị trường đang ở trạng thái tập trung hẹp, đây là yếu tố bất lợi đối với toàn bộ thị trường. Chỉ số bình quân gia quyền ngang bằng (equal-weighted index) đang có nguy cơ giảm tuần thứ bảy liên tiếp — mô hình từng chỉ xuất hiện hai lần trước đây (năm 2002 trong giai đoạn bong bóng dot-com vỡ và năm 2022 trong thị trường giá xuống). Trong tháng 9, chỉ có hai nhóm ngành trong S&P 500 tăng điểm: công nghệ thông tin và dịch vụ truyền thông. Nhóm tài chính mất gần 7% giá trị.
Lạm phát hạ nhiệt đang hỗ trợ cho S&P 500. Chỉ số giá PCE — thước đo lạm phát ưa thích của Fed — tăng 0,3% theo tháng trong tháng 8 và PCE lõi tăng 0,2% — đều thấp hơn kỳ vọng. Thị trường hợp đồng tương lai đã giảm xác suất Fed tăng lãi suất trong tháng 10 từ khoảng 50% xuống còn khoảng 36%.
Một điểm sáng là sức chống chịu của kinh tế Mỹ. GDP quý II vượt dự báo, người tiêu dùng chưa cắt giảm chi tiêu, và thị trường lao động đã phục hồi mạnh trong tháng 9. Bức tranh kết hợp này hỗ trợ các tài sản rủi ro và dời kỳ vọng thắt chặt chính sách tiền tệ về cuối năm.
Đà bùng nổ AI đang là trụ đỡ cho thị trường. Brookings Institution ước tính sẽ có 10,3 nghìn tỷ USD đầu tư vào các trung tâm dữ liệu và hạ tầng liên quan trong giai đoạn 2025–2032 — tương đương 3,6% GDP Mỹ. Phố Wall xem AI như một đoàn tàu hàng mà vài đợt tăng lãi suất 25 điểm cơ bản của Fed cũng khó có thể chặn lại. S&P 500 và Nasdaq vẫn còn cơ hội có năm thứ tư liên tiếp ghi nhận mức tăng hai chữ số — điều chưa từng thấy kể từ cuối những năm 1990.
Cá nhân tôi thấy một thị trường được chống đỡ bởi chỉ bốn cổ phiếu trông giống như một chiếc bàn chỉ có một chân. Nó sẽ đứng vững cho đến khi có ai đó đẩy một cái.
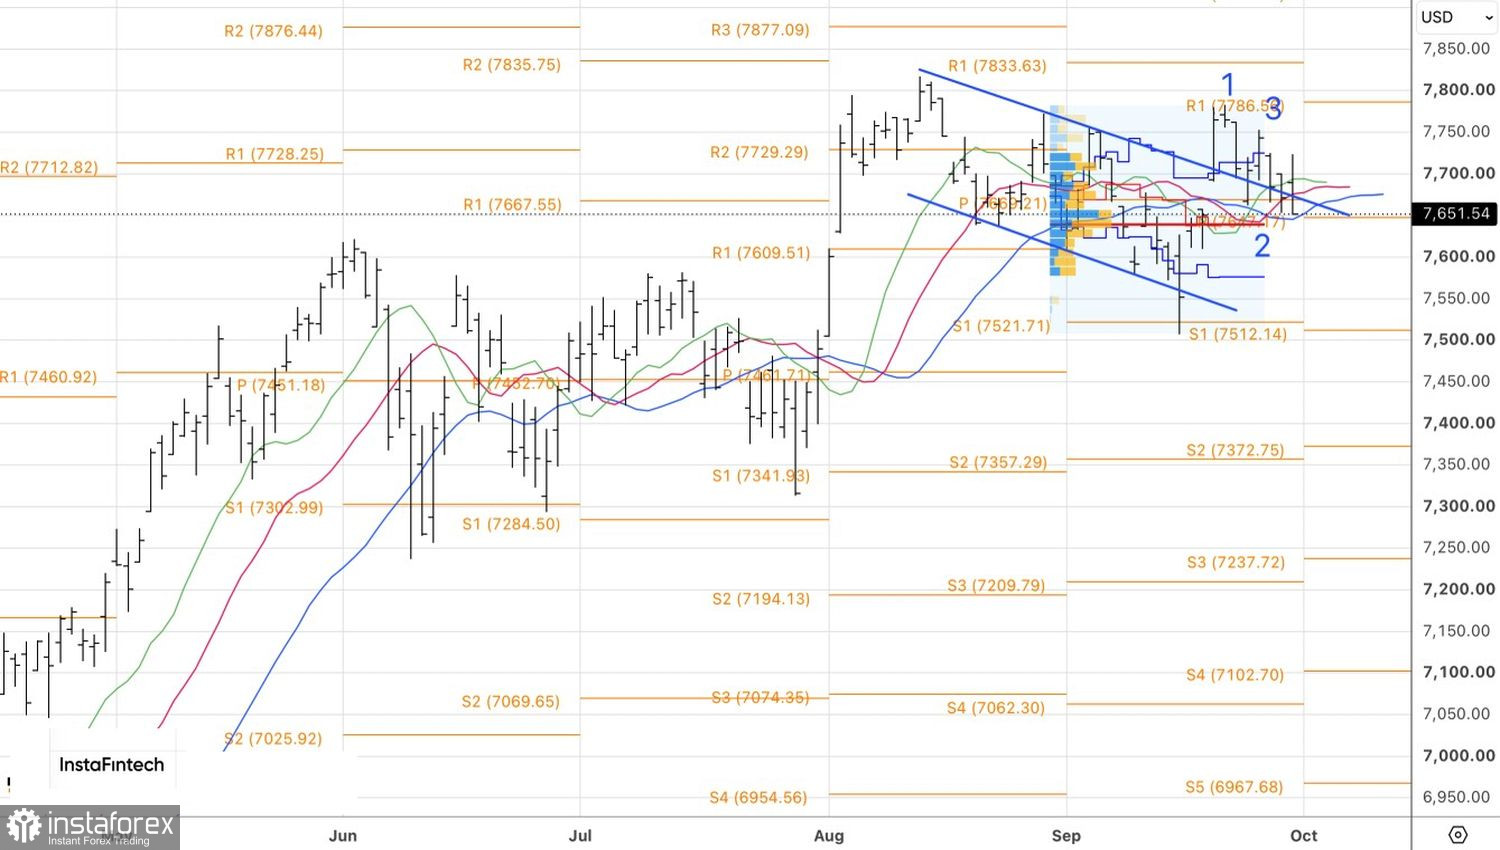
Về mặt kỹ thuật, biểu đồ S&P 500 khung ngày cho thấy phe mua và phe bán đang giằng co quanh vùng hỗ trợ quan trọng. Nếu các điểm xoay quanh 7.645 và vùng giá trị hợp lý gần 7.640 không giữ được, thị trường sẽ mở ra các cơ hội bán.