 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Những lo ngại về khả năng lặp lại cuộc khủng hoảng nợ 2011–2012 đã quay trở lại châu Âu. Phần bù rủi ro trên trái phiếu của các nước ngoại vi đang tăng lên, trong khi thị trường đánh giá xem quốc gia nào có thể trở thành mắt xích yếu nhất lần này. France không phải là quốc gia duy nhất thu hút sự chú ý; Spain cũng nằm trong số những nước đang chịu sự giám sát chặt chẽ hơn.
Thủ tướng Spain, ông Pedro Sanchez, đã kêu gọi tổ chức tổng tuyển cử sớm vào ngày 29 tháng 11 sau khi quốc hội bác bỏ một kế hoạch về nhà ở nhằm kiềm chế làn sóng gia tăng của các cuộc biểu tình xã hội. Lợi suất trái phiếu kỳ hạn 10 năm của Spain hầu như không thay đổi, nhưng chênh lệch so với trái phiếu chính phủ Đức ổn định hơn đã nới rộng lên 65 điểm cơ bản. EUR/USD đã phản ứng bằng cách giảm xuống mức thấp nhất kể từ tháng 5 năm 2025.
Động lực rủi ro đảo chiều của đồng euro
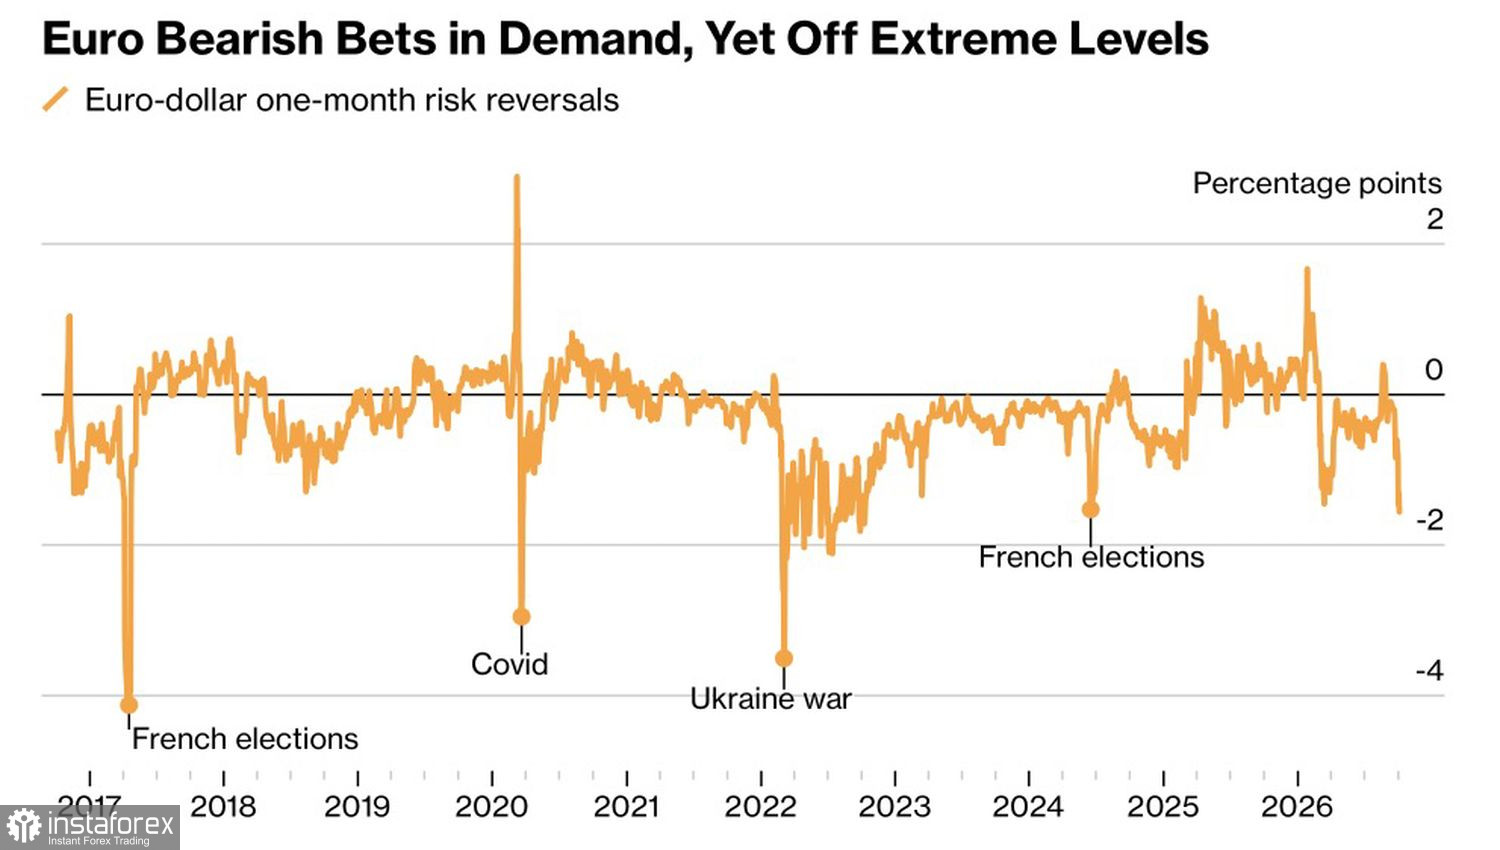
Việc rủi ro chính trị leo thang đồng thời ở hai quốc gia thuộc khu vực đồng euro tiếp tục là một yếu tố bất lợi đối với đồng euro. Credit Agricole cho rằng các tin tức từ Tây Ban Nha chỉ tác động hạn chế lên đồng tiền này, nhưng chắc chắn không mang tính hỗ trợ. ING bổ sung rằng đà giảm hiện tại phản ánh mức bù rủi ro cao hơn trong bối cảnh bất ổn tài chính trong khu vực, và tỷ giá EUR/USD có thể tiếp tục giảm về vùng 1,10. Nhà đầu tư đang nhớ lại cuộc khủng hoảng nợ cách đây 15 năm, khi gánh nặng nợ công cao của Pháp, Italy và Bỉ có thể trở thành điểm yếu nếu chi phí đi vay tăng.
Áp lực lên EUR/USD cũng gia tăng khi đồng đô la Mỹ mạnh lên. Thị trường hợp đồng tương lai hiện đang phản ánh khả năng có ba lần tăng lãi suất liên bang (federal funds rate) trước tháng Bảy nhằm kiềm chế lạm phát.
Sự suy yếu của đồng euro không chỉ thể hiện trước đồng đô la Mỹ. Đồng tiền chung đã giảm giá so với franc Thụy Sĩ ba phiên liên tiếp, suy yếu so với bảng Anh, và rơi xuống mức thấp nhất so với yên Nhật kể từ năm 2025. JP Morgan nhận định thị trường vẫn chưa phản ánh đầy đủ khả năng chênh lệch lợi suất trái phiếu Pháp nới rộng và kỳ vọng tỷ giá EUR/CHF sẽ tiếp tục giảm.
Tuy vậy, bức tranh không hoàn toàn một chiều. Commerzbank lưu ý rằng trái phiếu Đức hiện vẫn ổn định, hàm ý dư địa giảm thêm của đồng euro có thể sẽ bị giới hạn. Lợi suất trái phiếu Pháp đang tăng, trong khi lợi suất trái phiếu Đức giảm, càng củng cố vị thế tài sản trú ẩn an toàn của trái phiếu chính phủ Đức.
Lazard cho rằng ECB nên tạm dừng thắt chặt định lượng, đồng thời mô tả việc thu hẹp bảng cân đối kế toán chỉ là một công cụ mang tính thứ cấp. Kinh tế trưởng ECB Philip Lane cảnh báo rằng làn sóng thứ hai của cú sốc năng lượng đang tạo ra rủi ro đối với cả lạm phát lẫn tăng trưởng kinh tế.
Diễn biến lạm phát tại châu Âu
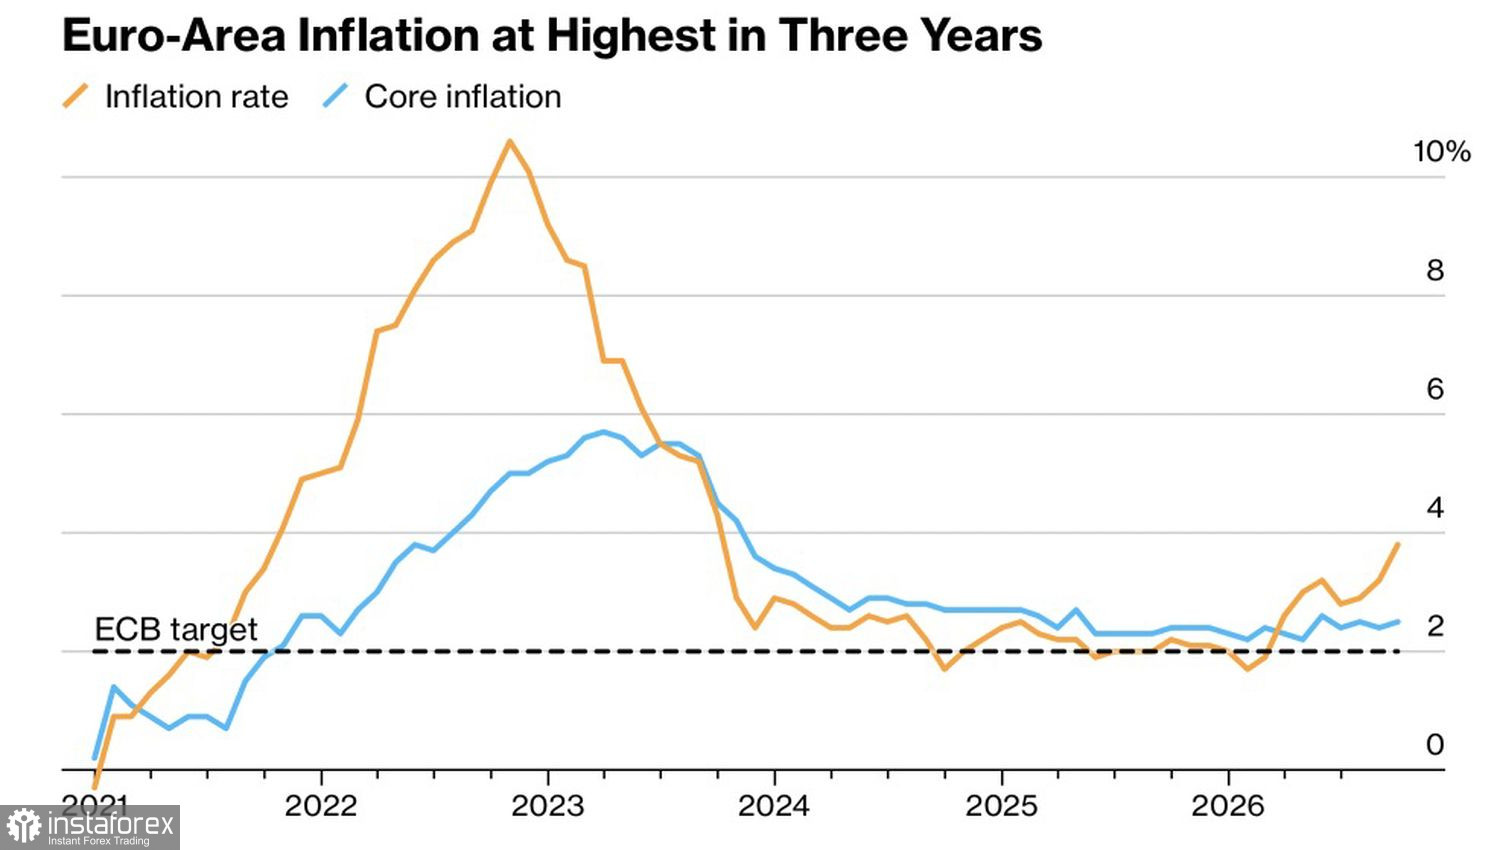
Trong khi đó, lạm phát khu vực đồng euro đã tăng tốc lên 3,8% trong tháng 9, mức cao nhất trong ba năm, so với 3,2% trong tháng 8. Giá năng lượng tăng có thể buộc ECB phải nối lại việc tăng lãi suất tiền gửi thay vì duy trì trạng thái tạm dừng. Trong điều kiện thị trường bình thường, đây sẽ là yếu tố tích cực đối với EUR/USD. Tuy nhiên, trong bối cảnh hiện nay, những kỳ vọng như vậy có thể đẩy lợi suất trái phiếu tăng cao hơn và làm gia tăng bất ổn trên thị trường nợ.
Liệu đồng tiền chung có thể trụ vững trước sức ép tổng hợp từ rủi ro chính trị và lạm phát gia tăng?
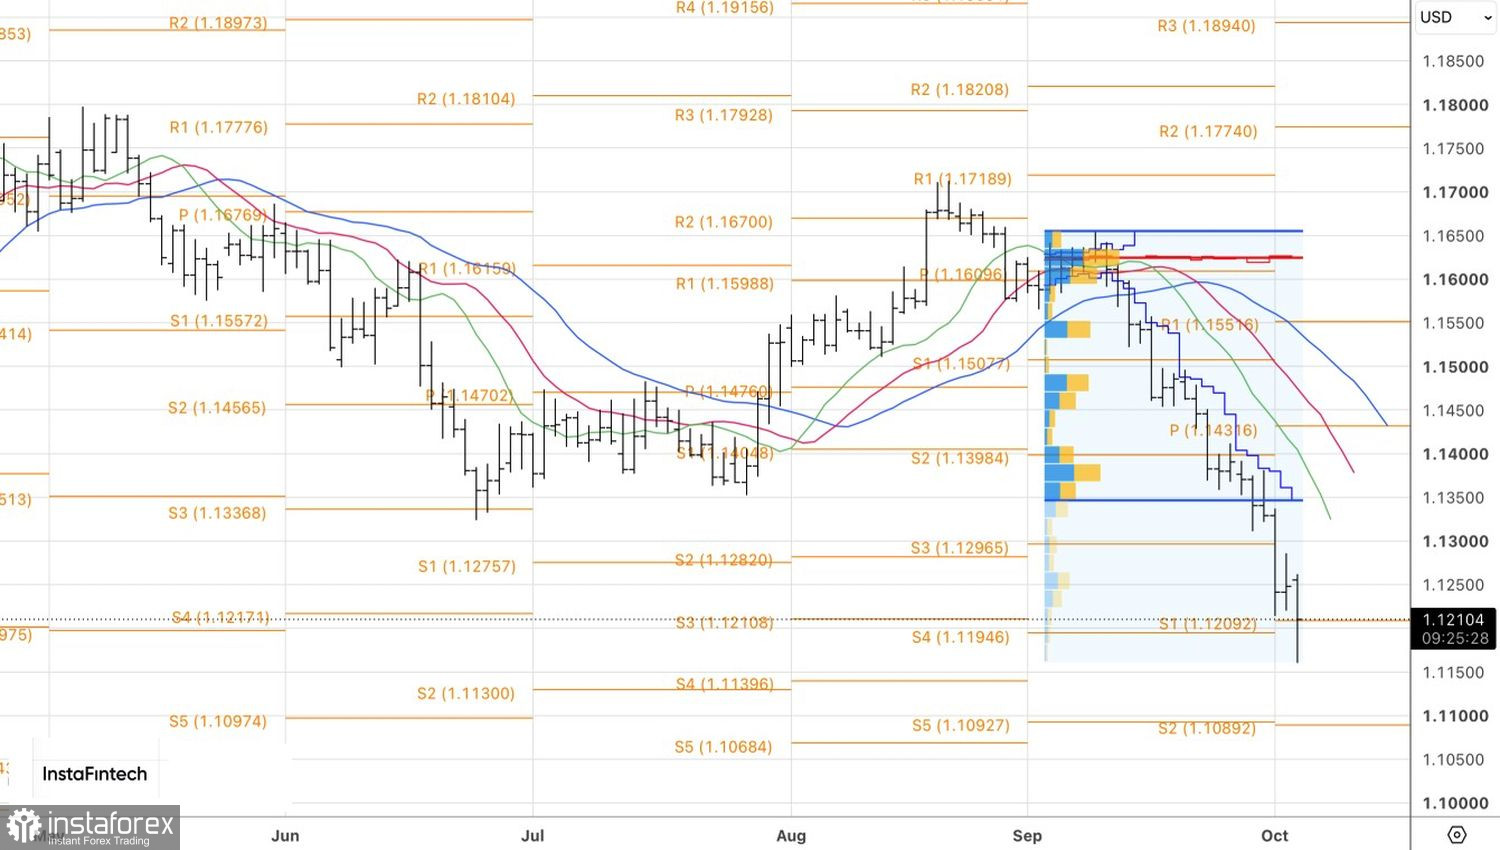
Về mặt kỹ thuật, một inside bar đã được hình thành trên biểu đồ EUR/USD khung ngày, cho phép gia tăng các vị thế bán. Các mục tiêu là 1,110 và 1,087.