 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Wall Street đã từng chứng kiến điều này — cổ phiếu radio trong thập niên 1920, nhóm Nifty Fifty trong thập niên 1970, cổ phiếu dot‑com vào thời điểm chuyển giao thế kỷ. Mỗi lần đều có một nhóm cổ phiếu ưa thích nhỏ bé bứt phá khỏi phần còn lại, và đợt điều chỉnh thường đến nhanh hơn so với kỳ vọng.
Chỉ số S&P 500 Equal Weight đã tụt hậu so với chỉ số S&P 500 tính theo vốn hóa (cap‑weighted) suốt nhiều năm, nhưng khoảng cách đã nới rộng mạnh sau khi ChatGPT ra mắt vào tháng 11/2022, khi AI trở thành chủ đề duy nhất trên Wall Street. Kể từ đó, chỉ số tính theo vốn hóa đã vượt trội so với chỉ số Equal Weight gần 50 điểm phần trăm. Một khoảng cách có quy mô tương đương từng xuất hiện sau IPO của Yahoo năm 1996, trong một số phiên giao dịch tương tự.
Diễn biến của chỉ số S&P 500 thông thường so với chỉ số S&P 500 Equal Weight
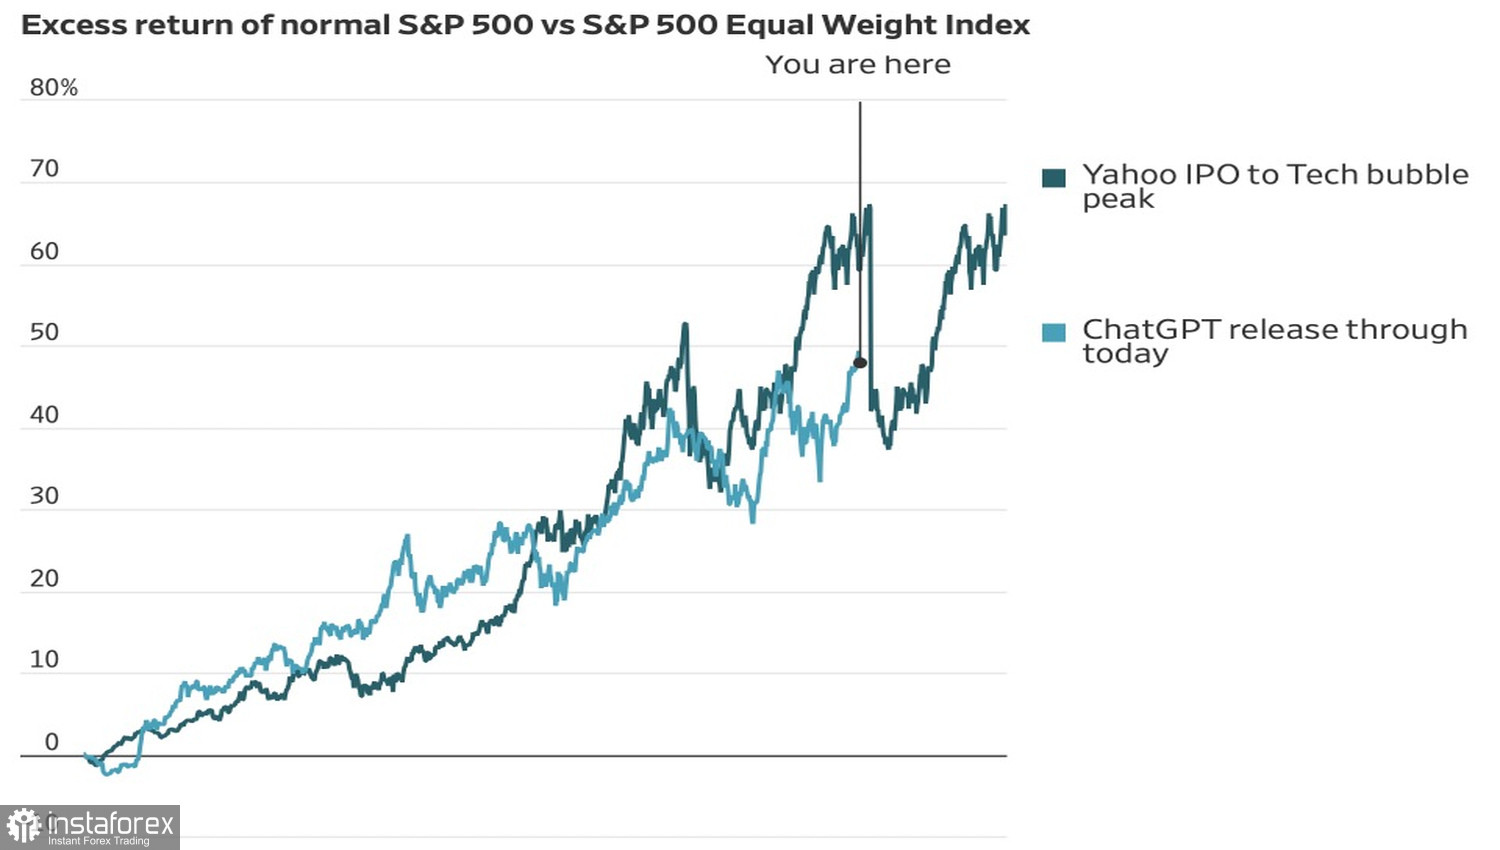
Vậy điều đó có nghĩa là chỉ số bình quân trọng số ngang (equal-weight index) đơn giản là kém hơn sao? Hoàn toàn không — thực tế, nó đã hoạt động tốt hơn chỉ số bình quân trọng số theo vốn hóa (cap-weighted index) từ năm 1990 đến nay, vì cách bình quân trọng số ngang thiên về các cổ phiếu nhỏ hơn, rẻ hơn. Điều thú vị nằm ở hành vi: khi chỉ số bình quân trọng số ngang bắt kịp, nó làm điều đó một cách đột ngột và đau đớn — giống như một sợi dây cao su bị kéo căng cuối cùng bật mạnh trở lại.
Bản chất của khoảng cách này là một yếu tố bất lợi cho tính bền vững của thị trường. Khi một nhóm công ty bứt phá quá mạnh trong vài năm, điều đó thường báo trước một đợt định giá lại nhanh và thị trường giá xuống (bear market). Những đột phá công nghệ lớn trong các giai đoạn trước đây cũng không làm thay đổi mô hình đó.
Goldman Sachs đã nâng đánh giá triển vọng cổ phiếu trong 3 tháng tới lên mức tăng tỷ trọng (overweight) từ trung lập (neutral), tiến gần hơn với quan điểm lạc quan cho cả năm. Ngân hàng này xem tăng trưởng lợi nhuận là nền tảng vững chắc và cho rằng cổ phiếu — ngay cả sau các biến động về giá dầu và lợi suất — hiện không còn đắt đỏ như trước.
Mùa công bố lợi nhuận sắp đến đang hỗ trợ thêm cho thị trường. Bloomberg Intelligence lưu ý rằng các nhà phân tích kỳ vọng các công ty thuộc S&P 500 sẽ báo cáo mức tăng trưởng lợi nhuận khoảng 25% so với cùng kỳ năm trước trong quý 3, một trong những tốc độ mạnh nhất trong lịch sử. Goldman cho rằng con số thực tế có thể còn cao hơn.
Diễn biến dòng vốn chảy vào các quỹ tại Mỹ
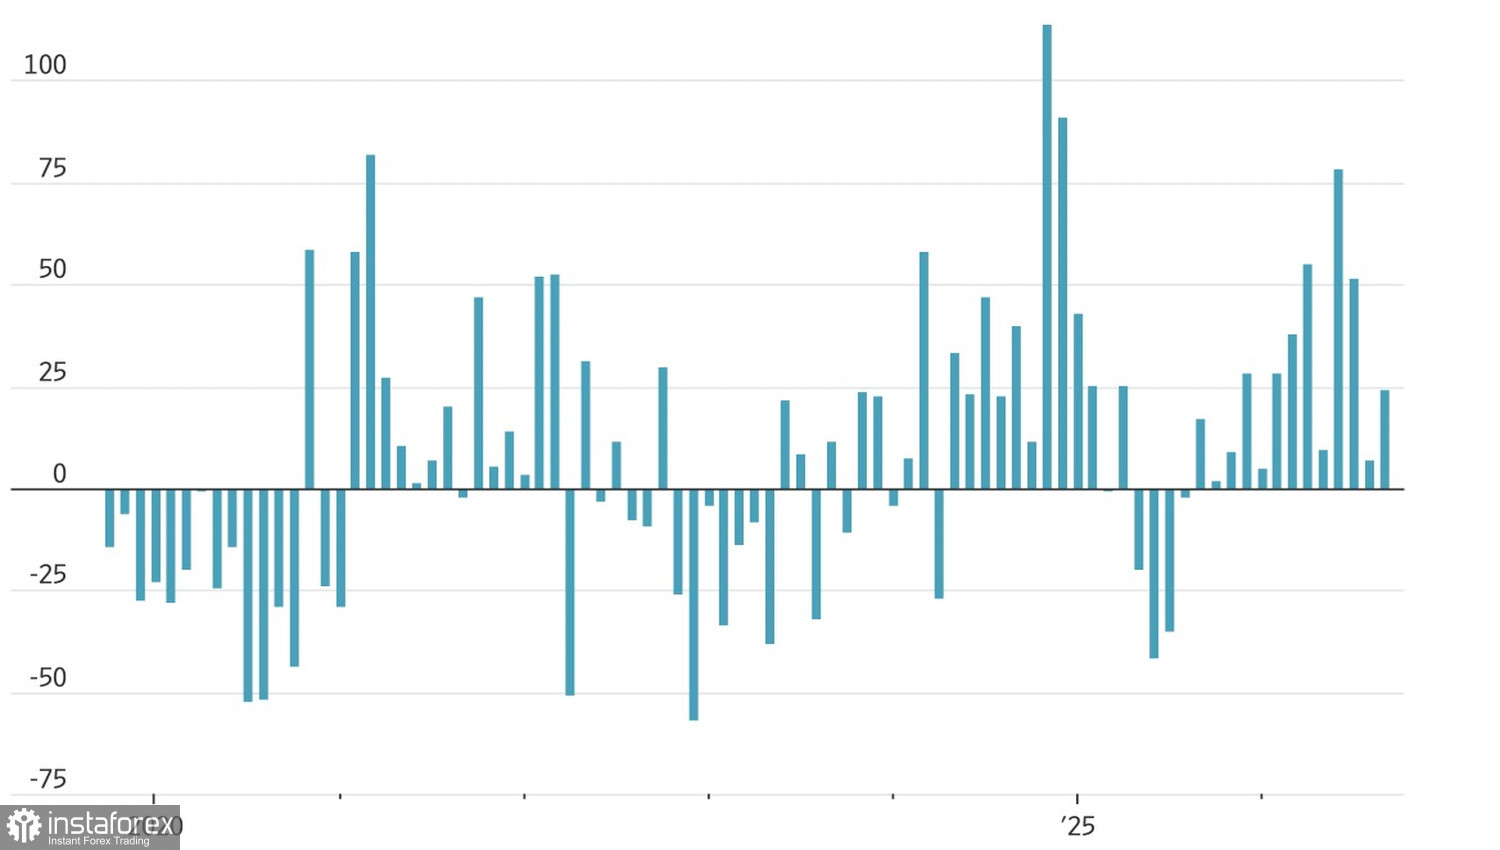
Động lực dòng vốn quỹ cũng đang ủng hộ thị trường cổ phiếu: dòng vốn vào các quỹ tại Mỹ đã kéo dài liên tục 13 tháng, đánh dấu chuỗi dài nhất trong dữ liệu của EPFR kể từ năm 2000.
Ngành năng lượng thuộc chỉ số S&P 500 đã chạm mức cao nhất trong một tháng khi giá Brent vượt mốc 106 USD/thùng, sau các cuộc tấn công vào cơ sở hạ tầng năng lượng của Ukraine, bất chấp việc Tổng thống Trump tuyên bố một lệnh ngừng bắn. Ông cũng cho biết đã đàm phán với Nga về các lô hàng dầu diesel nhằm hạ nhiệt giá.
Tôi sẽ không tranh luận với Goldman Sachs về góc nhìn trong một quý, nhưng nếu xét trên một khoảng thời gian dài hơn trong lịch sử, tôi sẽ đặt cược vào việc “dây thun” sẽ bật ngược trở lại.
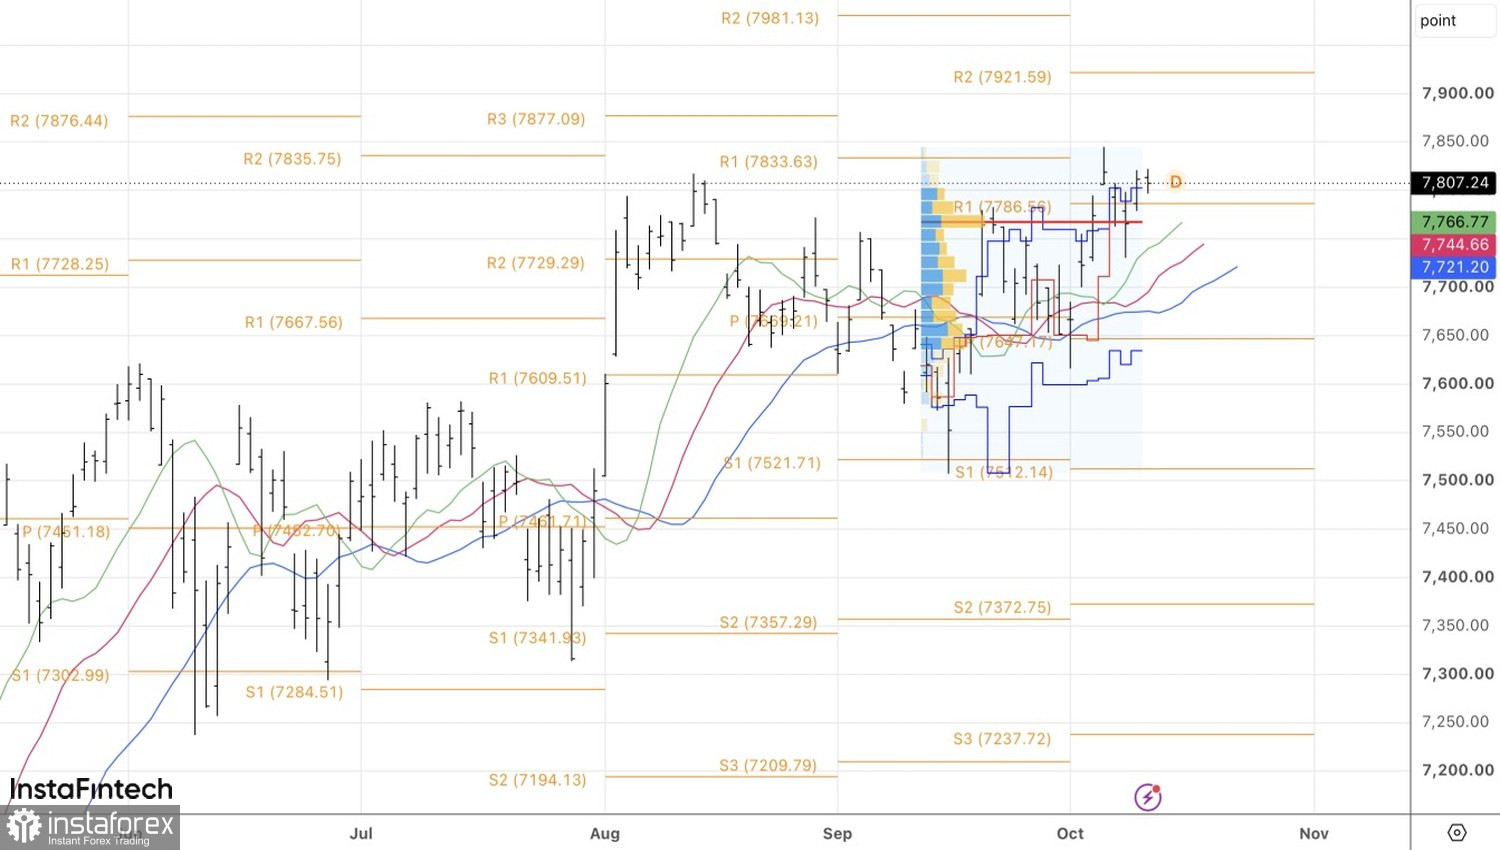
Về mặt kỹ thuật, biểu đồ ngày của S&P 500 có thể được đọc theo hai cách: hoặc là sự phục hồi của xu hướng tăng, hoặc là sự kích hoạt của mô hình đảo chiều 1–2–3. Việc giá giảm xuống dưới giá trị hợp lý tại 7.770 sẽ là một tín hiệu bán, trong khi một nhịp tăng bền vững vượt lên trên 7.825 sẽ là cơ sở để gia tăng các vị thế mua (long).