 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Mua vào khi máu vẫn còn chảy. Hoặc khi lửa vẫn chưa tắt trên các con phố Paris. Một châm ngôn cổ truyền cảm hứng cho phe bullish EUR/USD tiếp tục mở các đợt tấn công mới. Trong khi những người phản đối đồng euro thổi bùng hoảng loạn, khẳng định rằng Pháp không giống như Hy Lạp – nước đã châm ngòi cho cuộc khủng hoảng nợ châu Âu – thì các trader đang dần quay lại với các vị thế mua đối với đồng tiền khu vực. Chưa chắc “con quỷ” ngoài đời đã tệ như bức tranh người ta vẽ.
Động thái thay đổi tỷ trọng của Pháp trong GDP toàn cầu
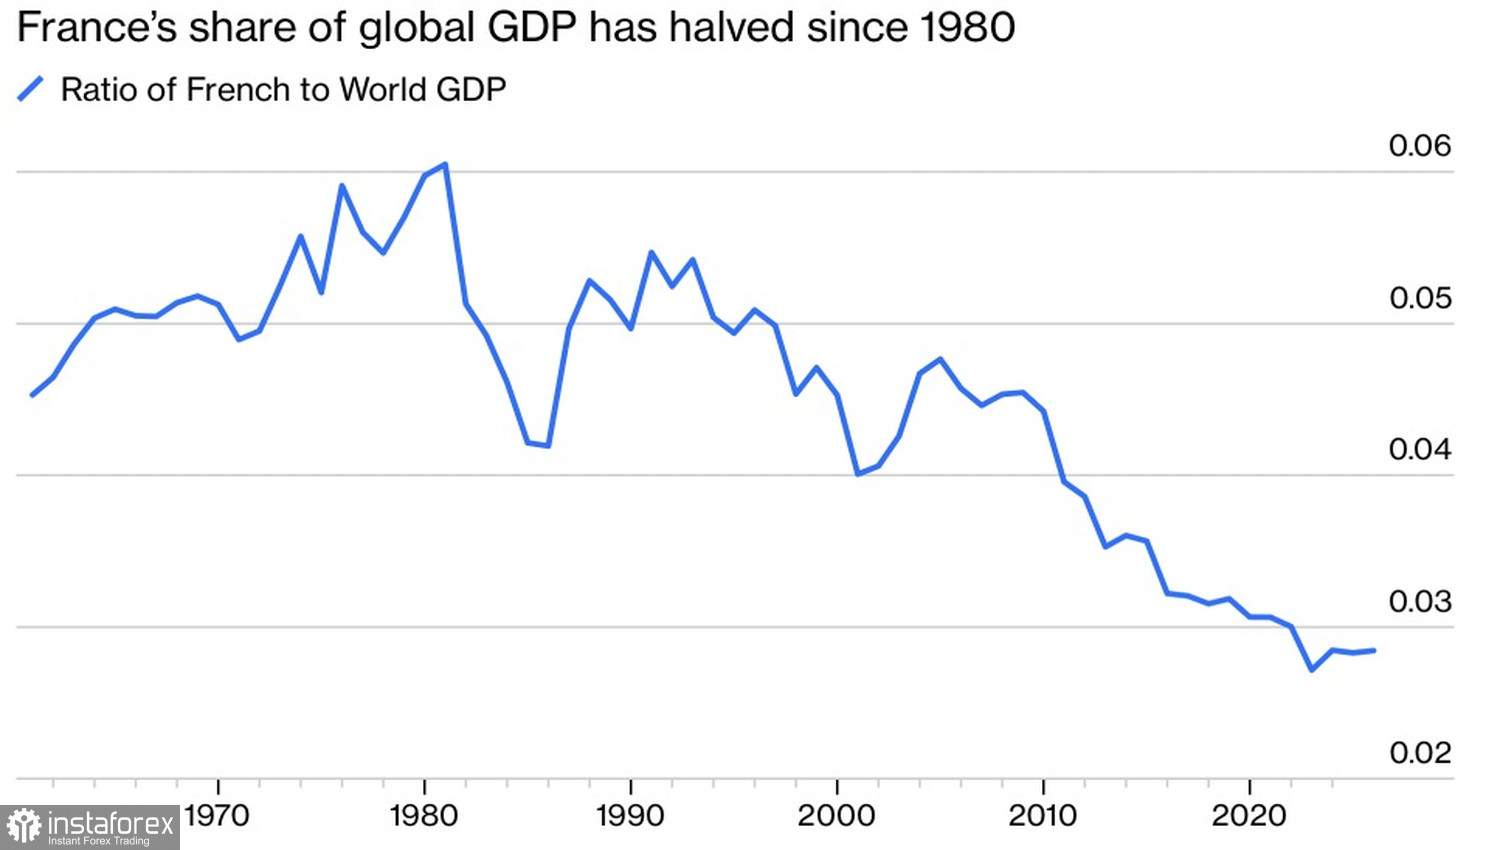
Mọi thứ chỉ rõ ràng khi đặt cạnh để so sánh. Đúng là Pháp thực sự là một “người chơi” lớn hơn Hy Lạp. Tuy nhiên, tỷ trọng của nước này trong GDP toàn cầu hiện đã giảm xuống dưới 3%. Vào năm 1980, con số đó trên 6%. Bộ trưởng Tài chính Mỹ Scott Bessent có vẻ đúng khi cho rằng các thị trường không nên lo sợ trước những gì đang diễn ra ở Paris.
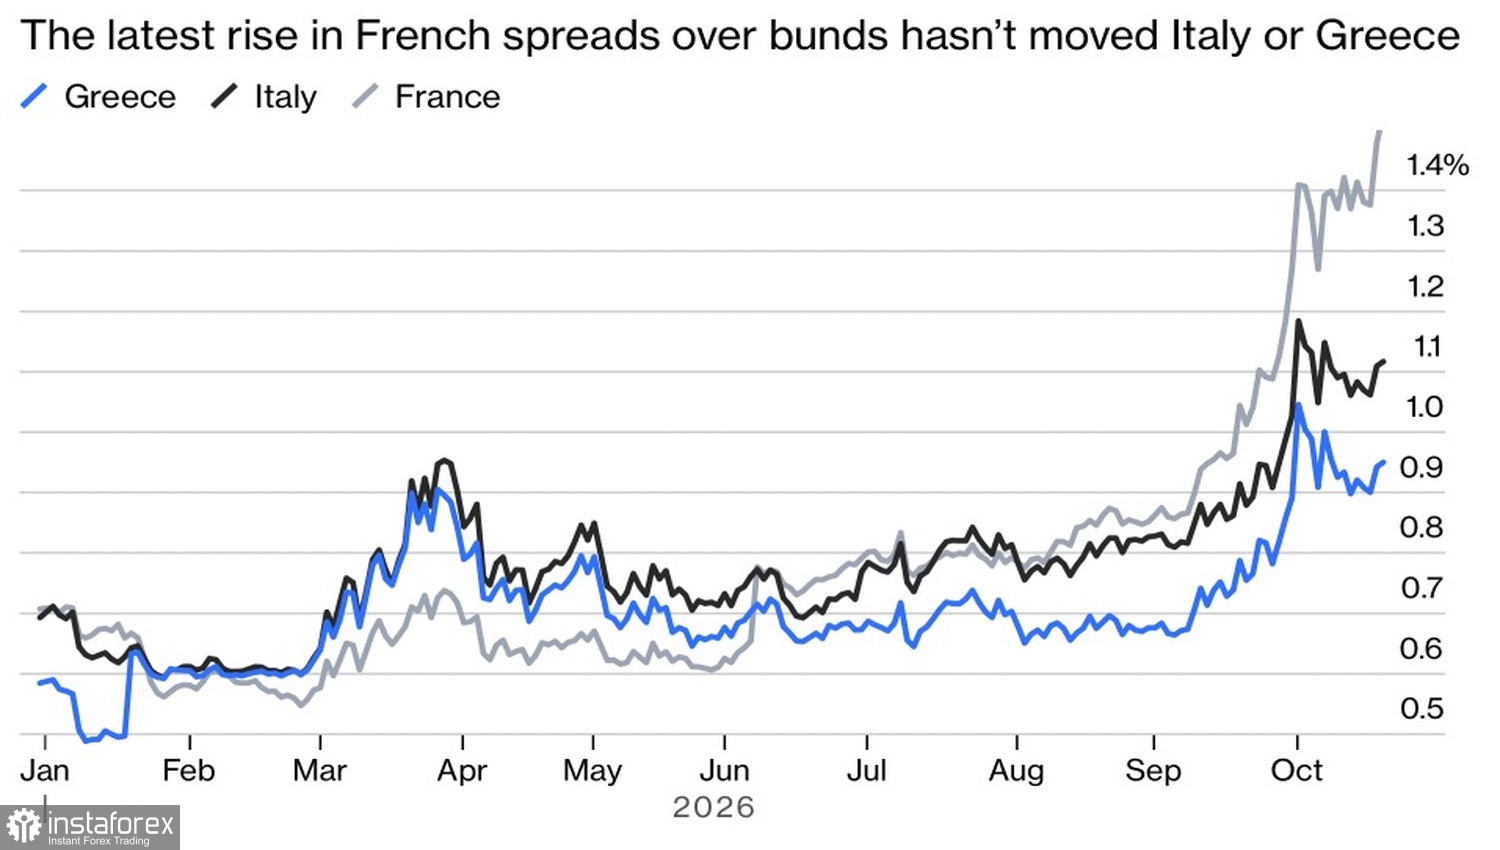
Mặc dù lợi suất trái phiếu kỳ hạn 10 năm của Pháp đã tăng lên 5% — mức chưa từng thấy kể từ năm 2002 — và chênh lệch với trái phiếu Đức đã nới rộng lên mức cao nhất trong 15 năm, nhưng không có dấu hiệu cho thấy tình trạng lây lan trong toàn khối tiền tệ. Lợi suất trái phiếu Ý hoặc Hy Lạp tăng chậm hơn nhiều. Không thấy xuất hiện các đợt bán tháo tương tự như ở Paris.
Động thái lợi suất trái phiếu châu Âu
Những khác biệt so với năm 2012 không dừng lại ở đó. Khi đó, các ngân hàng châu Âu chịu cú sốc chính vì nắm giữ một tỷ lệ lớn trái phiếu chính phủ của các nước ngoại vi khu vực đồng euro trong bảng cân đối kế toán. Điều đó khiến cả hệ thống lao đao và buộc Chủ tịch Ngân hàng Trung ương Châu Âu Mario Draghi phải tuyên bố rằng ngân hàng trung ương sẽ làm “mọi thứ cần thiết” để cứu đồng euro. Hiện nay tình hình đã khác: cổ phiếu của các ngân hàng khác, ngoại trừ ngân hàng Pháp, không bị bán tháo. Cộng thêm việc ngân hàng trung ương hiện nay có trong tay nhiều công cụ hơn rất nhiều để ổn định các thị trường tài chính, đà sụt giảm của EUR/USD bắt đầu trông có vẻ thái quá.
Nếu cuộc khủng hoảng nợ châu Âu không lặp lại, đồng euro sẽ bắt đầu phục hồi các vị thế đã mất trong giai đoạn tháng Tám–tháng Chín, nhất là khi Cục Dự trữ Liên bang khó có khả năng nâng lãi suất trước tháng Mười Hai. Và câu hỏi về việc thắt chặt chính sách tiền tệ vào năm 2027 vẫn còn bỏ ngỏ. Nguyên nhân là do kinh tế Mỹ đang chậm lại. Cho đến năm 2026, trí tuệ nhân tạo đã hỗ trợ nền kinh tế này theo hai cách.
Các khoản đầu tư khổng lồ đã thúc đẩy tăng trưởng GDP, và đà tăng của các chỉ số cổ phiếu đã kích thích tiêu dùng thông qua hiệu ứng tài sản. Năm tới, điều đó có thể thay đổi. Chi tiêu vốn và lợi nhuận doanh nghiệp sẽ chậm lại, và nền kinh tế sẽ diễn biến tương tự. Fed sẽ hạn chế việc tăng lãi suất liên bang, điều này sẽ gây áp lực lên đồng đô la Mỹ.
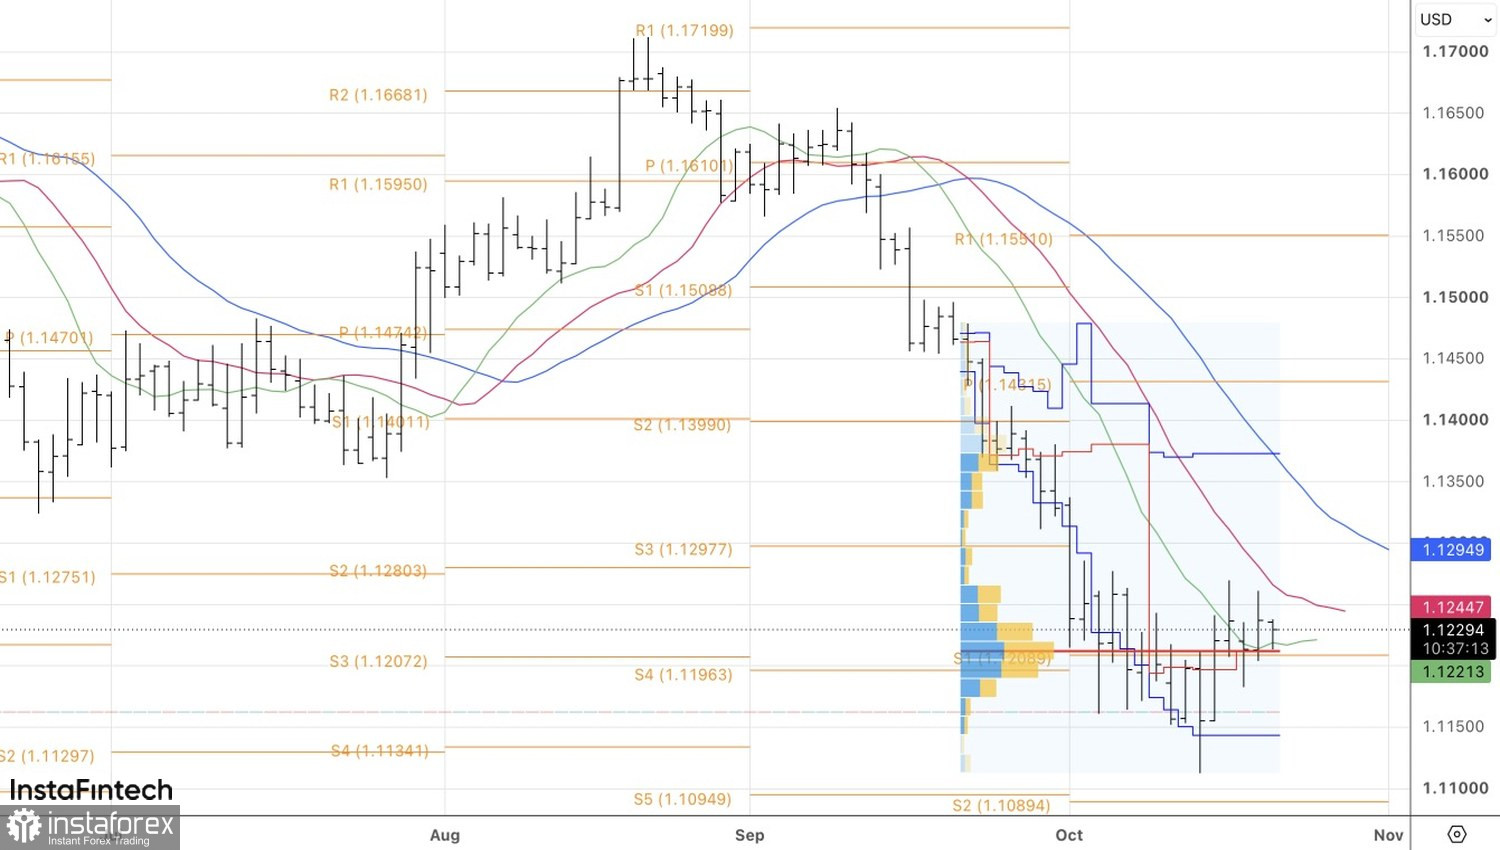
Về mặt kỹ thuật, một mô hình inside bar có thể đang hình thành trên biểu đồ EUR/USD khung ngày. Việc phá vỡ lên trên đỉnh 1,1235 sẽ cho phép mở các vị thế mua, trong khi việc giảm xuống dưới vùng giá hợp lý tại 1,1215 sẽ quay lại với các vị thế bán. Để tiếp diễn xu hướng tăng hoặc giảm, đồng euro cần thoát khỏi vùng đi ngang 1,1180–1,1260.