 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



IPO Anthropic: Phố Wall tìm lại sự lạc quan
Thị trường chứng khoán Mỹ mở cửa tuần mới với diễn biến tích cực. Chỉ số rộng S&P 500 tăng 0,7%, Nasdaq Composite thiên về công nghệ tăng 1,1%, còn chỉ số blue-chip Dow Jones tăng 146 điểm. Động lực chính cho nhịp hồi phục tại chỗ là lực mua trở lại ở nhóm cổ phiếu liên quan đến AI sau một thông báo mang tính cột mốc: nhà phát triển Anthropic đã chính thức nộp hồ sơ chào bán cổ phiếu lần đầu ra công chúng (IPO).
Việc niêm yết của Anthropic sẽ là phép thử lớn đầu tiên đối với khẩu vị của nhà đầu tư cá nhân và tổ chức dành cho một doanh nghiệp tập trung hoàn toàn vào xây dựng các mô hình nền tảng AI tiên tiến. Trong đợt chào bán, một số cổ đông hiện hữu dự định bán bớt cổ phần, qua đó giúp đo lường nhu cầu thực sự của thị trường đối với lĩnh vực này sau một chuỗi nhịp bán tháo. Thông tin trên đã kích hoạt một nhịp tăng trong nhóm cổ phiếu bán dẫn:
- Cổ phiếu Nvidia tăng 2,4%
- Micron tăng 3,0%
- AMD bật tăng 2,8%
Trong nhóm vốn hóa lớn, Tesla thể hiện sức mạnh đáng chú ý khi cổ phiếu tăng 5,2% sau khi Barclays nâng khuyến nghị từ Equal Weight lên Overweight. Ở chiều ngược lại, Meta giảm 1,9% do giới đầu tư lo ngại trước kế hoạch huy động tối đa 95 tỷ USD thông qua phát hành thêm cổ phiếu để tài trợ chi tiêu vốn cho AI. Giao dịch ở nhóm công nghệ nhìn chung khá căng thẳng trước mùa công bố lợi nhuận sắp tới: Alphabet giảm 1,1%, Amazon mất 0,4%, trong khi Microsoft đóng cửa tăng 1,5%.
Rủi ro tập trung
Một phần ba tăng trưởng lợi nhuận của S&P 500 đang dựa vào hai mã cổ phiếu, và đợt hồi phục hiện tại không xóa bỏ được những lo ngại mang tính cấu trúc cốt lõi của chỉ số. Thị trường chứng khoán Mỹ đang chịu sức ép từ hai hướng:
- Nhà đầu tư hoài nghi về khả năng sinh lời của các khoản chi khổng lồ cho hạ tầng AI
- Căng thẳng leo thang ở Trung Đông làm gia tăng lạm phát năng lượng
Cho tới nay, đà tăng của Phố Wall dựa chủ yếu trên các dự báo lạc quan về lợi nhuận doanh nghiệp quý III. Tuy nhiên, phân tích kỹ sẽ cho thấy một điểm yếu nguy hiểm của S&P 500 — sự tập trung cực độ của tăng trưởng lợi nhuận kỳ vọng vào một nhóm rất hẹp các mã cổ phiếu. Theo tính toán của các nhà phân tích Phố Wall, tổng lợi nhuận doanh nghiệp của rổ S&P 500 trong quý III dự kiến tăng 30%. Hơn một phần ba mức tăng này đến từ chỉ hai công ty — Nvidia và Micron. Mở rộng mẫu sang mười doanh nghiệp lớn nhất (bao gồm Broadcom và Meta Platforms) cho thấy nhóm này chiếm tới hai phần ba tăng trưởng lợi nhuận dự kiến của chỉ số tham chiếu.
Đóng góp đáng kể ngoài lĩnh vực công nghệ chủ yếu đến từ các “ông lớn” dầu khí, những doanh nghiệp hưởng lợi trực tiếp từ đà tăng giá năng lượng hóa thạch. Các chỉ tiêu tài chính của 490 doanh nghiệp còn lại trong S&P tăng trưởng khiêm tốn hơn nhiều — trung bình khoảng 10%. Đối với một thị trường giá lên đã bước sang năm thứ năm liên tiếp, đây là tốc độ tăng trưởng đáng chấp nhận, nhưng cũng cho thấy nền tảng chung của chỉ số trở nên mong manh thế nào nếu nhóm dẫn dắt sảy chân.
Phép thử lãi suất
Giới đầu tư hiểu rằng siêu lợi nhuận của nhóm big tech không thể tăng theo cấp số nhân mãi mãi. Các dự án hạ tầng AI ngày càng phụ thuộc vào vốn vay. Trong bối cảnh đó, lợi suất trái phiếu Kho bạc Mỹ neo cao tác động trực tiếp lên biên lợi nhuận — chi phí lãi vay tăng, làm thu hẹp lợi nhuận ròng. Mùa báo cáo lợi nhuận quý III được kỳ vọng sẽ mang lại câu trả lời rõ ràng: chi tiêu vốn cho AI có tạo ra dòng tiền thực hay không, hay các nhà quản lý danh mục nên mạnh tay cắt giảm tỷ trọng ở nhóm đại gia công nghệ?
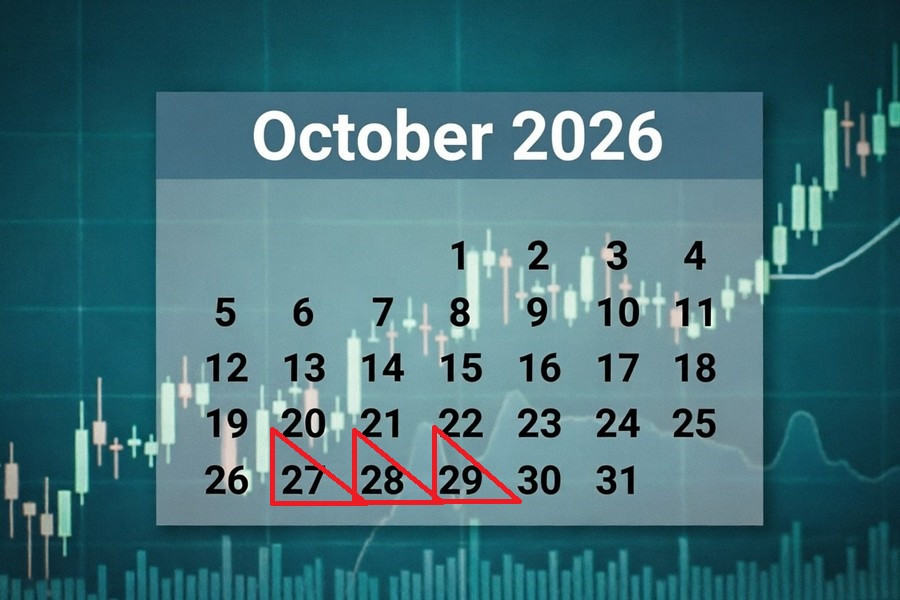
Tuần cuối tháng 10 mang lại rủi ro gây bất ổn lớn nhất cho S&P 500. Giới giao dịch tập trung vào kết quả kinh doanh của các cổ phiếu trụ cột — Microsoft, Alphabet và Amazon. Thời điểm công bố báo cáo tài chính trùng với các cuộc họp của những ngân hàng trung ương lớn, trong đó quan trọng nhất là Cục Dự trữ Liên bang. Bất kỳ lập trường “diều hâu” nào từ Chủ tịch Fed Kevin Warsh đều có thể kích hoạt một làn sóng bán mới trên thị trường trái phiếu, đẩy lợi suất Kho bạc tăng cao hơn và tác động trực tiếp tới định giá cổ phiếu công nghệ.
Các chiến lược gia của Bank of America ước tính chế độ “ngại rủi ro” (risk-off) nhiều khả năng sẽ duy trì tới tháng 12. Dư địa tăng điểm của S&P 500 bị giới hạn chặt chẽ bởi một tập hợp phức tạp các lực cản:
- chốt lời và dòng vốn rút khỏi nhóm cổ phiếu hạ tầng AI đã quá nóng
- phí rủi ro địa chính trị cao trong hàng hóa do xung đột Trung Đông
- nhu cầu định giá lại khả năng Fed nối lại chu kỳ thắt chặt
Một nguồn cơn gây căng thẳng bổ sung là cuộc bầu cử giữa nhiệm kỳ sắp tới tại Mỹ. Phố Wall lo ngại trước triển vọng chiến thắng của Đảng Dân chủ. Việc quyền kiểm soát lập pháp chuyển sang phe đối lập sẽ chặn kế hoạch cắt giảm thuế và nới lỏng quy định của chính quyền, đưa thêm rào cản pháp lý mới và gia tăng áp lực lên tăng trưởng lợi nhuận doanh nghiệp.
Ngày 27 tháng 10
27 tháng 10, 17:00 / Mỹ — Doanh số nhà mới tháng 9 / trước: 643 nghìn / thực tế: 684 nghìn / dự báo: 650 nghìn / USDX (chỉ số USD theo 6 đồng tiền) — giảm
Doanh số bán nhà mới một gia đình trong tháng 8 tại Mỹ tăng mạnh 6,4%, lên mức cao nhất kể từ đầu năm bất chấp lãi suất thế chấp cao hơn. Động lực chính đến từ khu vực Trung Tây, nơi số hợp đồng ký mới tăng gần 85%, cùng với mức tăng vừa phải tại miền Nam đã bù đắp hoàn toàn cho hoạt động mua yếu hơn ở miền Đông Bắc và miền Tây. Tổng số nhà mới chưa bán tương đương nguồn cung 8,5 tháng, với giá bán trung vị nhích lên 393.700 USD. Báo cáo tháng 9 cho thấy nhu cầu tại thị trường nhà ở sơ cấp hạ nhiệt rõ rệt. Đà tăng doanh số chậm lại sẽ tạo áp lực giảm lên đồng USD.
27 tháng 10, 17:00 / Mỹ — Chỉ số sản xuất của Fed Richmond (dẫn dắt) tháng 10 / trước: 4 / thực tế: -2 / dự báo: 1 / USDX (chỉ số USD theo 6 đồng tiền) — tăng
Hoạt động kinh doanh trong lĩnh vực sản xuất của Khu vực Dự trữ Liên bang thứ Năm đã rơi vào vùng co hẹp trong tháng 9, lần đầu tiên sau sáu tháng. Việc chỉ số giảm xuống -2 điểm đi kèm với sự suy yếu đồng thời ở lượng giao hàng thực tế và đơn đặt hàng mới, cũng như đà giảm tiếp trong lượng tồn đọng hợp đồng chưa hoàn tất. Tín hiệu tích cực duy nhất là mức cải thiện cục bộ của thành phần việc làm, trong khi sự thận trọng của ban lãnh đạo về đầu tư và tồn kho đã kéo giảm kỳ vọng đối với điều kiện kinh doanh trong sáu tháng tới. Các nhà phân tích kỳ vọng chỉ số hoạt động sẽ quay lại vùng dương trong tháng 10. Sự phục hồi được dự đoán của sản xuất khu vực sẽ hỗ trợ đồng bạc xanh.
27 tháng 10, 23:30 / Mỹ — Tồn kho dầu thô API / trước: -11,12 triệu thùng / thực tế: -4,93 triệu thùng / dự báo: — / Brent — biến động mạnh
Báo cáo mới nhất của American Petroleum Institute ghi nhận việc tiếp tục rút mạnh dầu thô khỏi kho thương mại tại Mỹ: trong tuần kết thúc ngày 16 tháng 10, tồn kho giảm gần 5 triệu thùng, đồng thời tồn kho xăng và sản phẩm chưng cất cũng giảm. Một yếu tố bổ sung làm thắt chặt nguồn cung là sản lượng khai thác trong nước giảm 300.000 thùng/ngày, trong khi trung tâm giao nhận Cushing lại ghi nhận mức tăng nhẹ. Việc thiếu vắng dự báo chính thức cùng với tương phản giữa mức rút mạnh tồn kho sản phẩm dầu và sự tích lũy dầu thô tại một điểm giao nhận then chốt đồng nghĩa báo cáo này có thể làm gia tăng biến động trên giá dầu Brent kỳ hạn.
28 tháng 10, 03:30 / Australia — Chỉ số giá tiêu dùng (CPI) tháng 9 / trước: 3,5% / thực tế: 4,0% / dự báo: 4,2% / AUD/USD — tăng
Lạm phát tiêu dùng tại Australia trong tháng 8 đã tăng vọt lên 4,0%, mức cao nhất trong ba tháng và vượt xa biên độ mục tiêu của Ngân hàng Dự trữ Australia. Xung lực chính đến từ chi phí vận tải, tăng mạnh lên 5,6% do giá nhiên liệu ô tô tăng và kết thúc biện pháp hỗ trợ tạm thời về thuế nhiên liệu của chính phủ, cùng với khu vực nhà ở, nơi giá cả tăng 5,7%. Trong khi đó, các thước đo lạm phát cơ bản giữ ở mức 3,6%, cho thấy áp lực giá lan tỏa trên hầu hết rổ hàng tiêu dùng. Báo cáo tháng 9 được kỳ vọng sẽ cho thấy lạm phát tiêu dùng tiếp tục tăng tốc. Áp lực giá mạnh hơn sẽ củng cố kỳ vọng về việc duy trì chính sách tiền tệ thắt chặt và hỗ trợ đồng đô la Australia.
28 tháng 10, 10:00 / Đức — Chỉ số niềm tin người tiêu dùng GfK tháng 11 (dẫn dắt) / trước: -26,8 / thực tế: -30,6 / dự báo: -31,0 / EUR/USD — giảm
Chỉ báo dẫn dắt về niềm tin người tiêu dùng tại Đức đã giảm xuống mức thấp nhất kể từ cuối mùa xuân. Yếu tố kéo giảm chính là kỳ vọng thu nhập hộ gia đình giảm mạnh 16,7 điểm, trong bối cảnh lo ngại về một làn sóng tăng giá năng lượng mới. Việc các hộ gia đình chuyển mạnh sang tiết kiệm đẩy xu hướng tiết kiệm lên mức cao nhất kể từ khủng hoảng 2008, làm tê liệt ý định chi tiêu dù đánh giá chung về tình hình kinh tế vẫn ở mức tương đối tích cực. Đồng thuận cho tháng 11 kỳ vọng chỉ số niềm tin sẽ tiếp tục suy giảm. Tâm lý bi quan sâu hơn của người tiêu dùng sẽ tạo sức ép lên đồng euro.
28 tháng 10, 17:00 / Mỹ — Tồn kho bán buôn tháng 9 / trước: 1,4% / thực tế: 0,5% / dự báo: 0,4% / USDX (chỉ số USD theo 6 đồng tiền) — giảm
Tốc độ tích lũy tồn kho bán buôn tại Mỹ suy giảm rõ rệt trong tháng 8, dù xu hướng tăng tồn kho liên tục đã kéo dài bảy tháng. Cơ cấu nguồn cung thể hiện sự phân hóa đáng kể: mức tăng ở kim loại và linh kiện ô tô được bù trừ bởi mức giảm ở thiết bị máy tính; trong nhóm hàng hóa ngắn hạn, lượng xuất kho các sản phẩm dầu mỏ và dược phẩm được bù lại bằng lượng nhập kho hàng nông sản. Trong tháng 9, giới chuyên môn dự báo tăng trưởng tồn kho bán buôn sẽ tiếp tục chậm lại. Vòng quay hàng hóa chậm hơn và tâm lý thận trọng của doanh nghiệp sẽ tạo áp lực giảm lên đồng USD.
28 tháng 10, 16:45 / 17:30 / Canada — Quyết định lãi suất và họp báo của Ngân hàng Canada / trước: 2,25% / thực tế: 2,25% / dự báo: 2,50% / USD/CAD — giảm
Cuộc họp tháng 9 của Bank of Canada kết thúc với lãi suất qua đêm được giữ ở mức 2,25%, phù hợp với kỳ vọng của phần lớn thị trường, nhưng giọng điệu trong tuyên bố đi kèm đã chuyển hướng rõ rệt sang thắt chặt. Ngân hàng trung ương ghi nhận sự cải thiện chung của hoạt động kinh tế trong quý 2 và nhấn mạnh khả năng chống chịu trong nước trước các cú sốc bên ngoài do leo thang căng thẳng ở Trung Đông. Đồng thời, cơ quan quản lý phát tín hiệu lo ngại gia tăng về rủi ro lạm phát gắn với việc giá năng lượng duy trì ở mức cao, lợi suất trái phiếu chính phủ Canada tăng và nguy cơ Mỹ tái áp dụng các biện pháp thương mại cứng rắn. Trong khi các chỉ báo giá cả lõi vẫn gần mục tiêu, giới hoạch định chính sách tiền tệ công khai cảnh báo khả năng hành động nếu áp lực giá cả gia tăng hơn nữa. Quyết định sắp tới đã bao hàm kịch bản Bank of Canada tăng lãi suất. Kỳ vọng thiên hướng thắt chặt sẽ tạo lực hỗ trợ đáng kể cho đồng đô la Canada.
Ngày 28 tháng 10, 17:30 / Mỹ — Tồn kho dầu thô EIA / trước: -8,557 triệu thùng / thực tế: -3,061 triệu thùng / dự báo: -0,300 triệu thùng / Brent — tăng
Báo cáo hàng tuần của Cơ quan Thông tin Năng lượng Mỹ ghi nhận thêm một đợt sụt giảm đáng kể nữa trong tồn kho dầu thô thương mại: lượng tồn kho trong tuần kết thúc ngày 16 tháng 10 giảm hơn 3 triệu thùng, vượt xa các ước tính sơ bộ của giới phân tích. Diễn biến này chủ yếu do lượng rút khỏi tồn kho xăng gần 3 triệu thùng trong bối cảnh công suất lọc dầu chỉ tăng nhẹ, qua đó bù đắp hoàn toàn dòng chảy dầu vào kho tại trung tâm phân phối Cushing và mức tăng trong tồn kho sản phẩm chưng cất. Cân bằng vật chất trên thị trường nội địa vẫn ở trạng thái thắt chặt bất chấp nhập khẩu ròng hydrocacbon tăng thêm 837 nghìn thùng mỗi ngày. Trong báo cáo mới nhất, giới phân tích kỳ vọng xu hướng sụt giảm tồn kho dầu thô sẽ tiếp diễn. Việc tồn kho thương mại tiếp tục bị rút cạn sẽ hỗ trợ giá Brent.
Ngày 28 tháng 10, 21:00 / 21:30 / Mỹ — Quyết định lãi suất FOMC và họp báo / trước: 3,75% / thực tế: 4,00% / dự báo: 4,00% / USDX (chỉ số USD 6 đồng tiền) — tăng
Các tuyên bố từ lãnh đạo Cục Dự trữ Liên bang xác nhận mức độ cam kết rất cao của cơ quan này trong việc chống lại áp lực lạm phát. Mặc dù Chủ tịch Fed Warsh tránh đưa ra những gợi ý rõ ràng về các quyết định sắp tới tại hội nghị IMF, đánh giá của ông về bức tranh vĩ mô cho thấy sẵn sàng duy trì chính sách tiền tệ ở trạng thái thắt chặt trong bối cảnh lạm phát ở mức gây khó chịu. Sau đợt nâng biên độ lãi suất quỹ liên bang lên 3,75–4,00% trong tháng trước — bước đi đầu tiên kiểu này kể từ năm 2023 và nhận được sự ủng hộ nhất trí của các thành viên ủy ban — thị trường tiếp tục định giá mặt bằng chi phí vay mượn ở mức cao. Quyết định lần này được kỳ vọng sẽ giữ nguyên lãi suất ở vùng cao đó. Việc tái khẳng định lập trường tiền tệ diều hâu sẽ hỗ trợ đồng đô la Mỹ.
Ngày 29 tháng 10
Ngày 29 tháng 10, 02:01 / Vương quốc Anh — Sản lượng sản xuất xe cơ giới tháng 8 / trước: -1,2% / thực tế: -10,6% / dự báo: -8,0% / GBP/USD — giảm
Số liệu tháng 8 của ngành ô tô Anh phản ánh một nhịp phục hồi cục bộ trong sản lượng xe du lịch, tăng 6,1% và tạm thời bù đắp cú sụt giảm sâu trong tháng 7. Mức tăng được hỗ trợ bởi nhu cầu trong nước và xuất khẩu cao hơn sang Mỹ, Nhật Bản và Australia, trong khi thị trường châu Âu chủ chốt — chiếm hơn một nửa lượng xuất khẩu của Anh — giảm 7,4% và xuất khẩu sang Trung Quốc giảm 15%. Bất chấp các khoản đầu tư lớn từ những nhà sản xuất ô tô hàng đầu, hiệp hội ngành SMMT bày tỏ quan ngại nghiêm trọng về các sáng kiến bảo hộ của châu Âu trong khuôn khổ chương trình "Made in Europe", có thể hạn chế khả năng tiếp cận thị trường EU của Anh. Báo cáo sắp tới giả định ngành này sẽ tiếp tục suy giảm. Rào cản pháp lý và thương mại gia tăng đối với các nhà sản xuất Anh sẽ gây sức ép lên đồng bảng.
Ngày 29 tháng 10, 15:30 / Canada — Tiền lương tháng 8 / trước: 3,30% / thực tế: 3,39% / dự báo: 3,20% / USD/CAD — tăng
Tốc độ tăng lương bình quân tại Canada tiếp tục duy trì trên mức chuẩn lịch sử dài hạn khoảng 2,5%. Sự bền bỉ của tiền lương hỗ trợ nhu cầu tiêu dùng trong nước, bù đắp một phần tác động của chi phí vay mượn cao hơn lên ngân sách hộ gia đình. Đồng thuận thị trường đối với báo cáo tháng 8 kỳ vọng tốc độ tăng lương sẽ chậm lại. Đà tăng lương nguội đi sẽ làm giảm áp lực mang tính thúc đẩy lạm phát và gây sức ép lên đồng đô la Canada, qua đó đẩy cặp USD/CAD tăng.
Ngày 29 tháng 10, 15:30 / Mỹ — GDP quý 3 (sơ bộ) / trước: 2,5% / thực tế: 2,2% / dự báo: 3,2% / USDX (chỉ số USD 6 đồng tiền) — tăng
Nền kinh tế Mỹ ghi nhận mức tăng trưởng vững chắc 2,2% trong quý 2, phản ánh sự cải thiện đáng kể sau các điều chỉnh đối với đầu tư tư nhân, chi tiêu chính phủ và hoạt động tiêu dùng. Các động lực tăng trưởng chính gồm đầu tư vào bất động sản thương mại và trung tâm dữ liệu cho ngành công nghệ thông tin, cùng với dịch vụ cho thuê và dịch vụ tài chính — đã hơn bù đắp điểm yếu ở mảng logistics kho bãi và bán lẻ. Giới phân tích kỳ vọng tăng trưởng kinh tế sẽ tăng tốc rõ rệt trong quý 3. Sự mở rộng diện rộng của hoạt động kinh doanh sẽ tạo lực hỗ trợ mạnh cho đồng đô la Mỹ.
Ngày 29 tháng 10, 15:30 / Mỹ — Chỉ số giảm phát GDP quý 3 / trước: 3,7% / thực tế: 3,6% / dự báo: 6,4% / USDX (chỉ số USD 6 đồng tiền) — tăng
Chỉ số giảm phát GDP của Mỹ phản ánh đà tăng mạnh của áp lực giá cả trên toàn bộ cơ cấu sản xuất quốc gia, vượt xa các giai đoạn trước trong bối cảnh giá hàng hóa cơ bản và hàng hóa trung gian ở mức cao. Mức tăng dai dẳng của chỉ báo giá rộng này xác nhận việc chi phí sản xuất tăng được chuyển qua tích cực sang người tiêu dùng và doanh nghiệp. Thị trường kỳ vọng chỉ số giảm phát sẽ tăng vọt trong quý 3. Áp lực giá gia tăng trên toàn nền kinh tế làm tăng khả năng chính sách tiền tệ tiếp tục thắt chặt, qua đó hỗ trợ đồng bạc xanh.
Ngày 29 tháng 10, 15:30 / Mỹ — Thu nhập cá nhân tháng 9 (m/m) / trước: 0,2% / thực tế: 0,3% / dự báo: 0,2% / USDX (chỉ số USD 6 đồng tiền) — giảm
Thu nhập cá nhân trong tháng 8 tăng nhẹ 0,2%, phản ánh đà chậm lại dần dần của dòng tiền vào hộ gia đình. Phần tăng chủ yếu đến từ tiền công trong khu vực tư nhân và các khoản chuyển giao xã hội của chính phủ, trong khi thu nhập khả dụng thực sau điều chỉnh lạm phát không tăng, cho thấy sức mua của các hộ gia đình đang trì trệ. Dự báo cho tháng 9 cho thấy đà tăng thu nhập vẫn ở mức yếu. Tốc độ tăng thu nhập hộ gia đình chậm lại sẽ gây sức ép lên đồng đô la Mỹ.
Ngày 29 tháng 10, 15:30 / Mỹ — Chi tiêu cá nhân tháng 9 (m/m) / trước: 0,1% / thực tế: 0,9% / dự báo: 0,5% / USDX (chỉ số USD 6 đồng tiền) — giảm
Chi tiêu tiêu dùng của Mỹ tăng mạnh trong tháng 8, tăng gần 191 tỷ USD và ghi nhận nhịp mở rộng mạnh nhất kể từ mùa xuân. Các động lực chính bao gồm chi tiêu cao hơn cho nhiên liệu động cơ và năng lượng, hàng hóa thiết yếu hàng ngày và các dịch vụ như ăn uống và chăm sóc sức khỏe, qua đó hỗ trợ tiêu dùng thực ngay cả sau khi đã tính đến yếu tố giá cả. Báo cáo tháng 9 được kỳ vọng sẽ cho thấy hoạt động tiêu dùng hạ nhiệt đáng kể. Đà chi tiêu của hộ gia đình chậm lại sẽ tạo áp lực giảm lên đồng đô la Mỹ.
Ngày 29 tháng 10, 15:30 / Mỹ — Đơn xin trợ cấp thất nghiệp lần đầu / trước: 200 nghìn / thực tế: 190 nghìn / dự báo: 200 nghìn / USDX (chỉ số USD 6 đồng tiền) — giảm
Số đơn xin trợ cấp thất nghiệp lần đầu vào giữa tháng 10 đã giảm xuống mức thấp nhất trong ba tháng, xác nhận sức chống chịu của thị trường lao động trong bối cảnh lợi nhuận doanh nghiệp cao. Người sử dụng lao động vẫn thận trọng trong việc cắt giảm nhân sự bất chấp căng thẳng địa chính trị ở Trung Đông, bất định về chính sách thương mại và chi phí năng lượng tăng, dù mức tăng nhẹ của số đơn xin trợ cấp thất nghiệp tiếp tục cho thấy những người mất việc cần thời gian dài hơn để tìm được việc làm mới. Báo cáo sắp tới dự báo số đơn xin trợ cấp lần đầu sẽ bắt đầu tăng. Những dấu hiệu sớm cho thấy các chỉ số thị trường lao động suy yếu sẽ gây sức ép lên đồng đô la Mỹ.
Ngày 29 tháng 10, 15:30 / Mỹ — Chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tháng 9 / trước: 3,7% / thực tế: 3,4% / dự báo: 3,6% / USDX (chỉ số USD 6 đồng tiền) — tăng
Lạm phát PCE toàn phần trong tháng 8 đi ngang so với các mức trước đó và thấp hơn kỳ vọng thị trường. PCE lõi, loại trừ các nhóm biến động mạnh như lương thực và năng lượng, duy trì ở mức 3,0%. Dù vậy, thước đo lạm phát ưa thích của Fed đã liên tục vượt mục tiêu 2% kể từ năm 2021, cho thấy tính cứng nhắc về giá mang tính cấu trúc trong giỏ hàng tiêu dùng. Báo cáo tháng 9 được kỳ vọng sẽ cho thấy lạm phát lõi tăng tốc trở lại. Đà tăng của chỉ số lõi sẽ củng cố lập luận duy trì lập trường tiền tệ thắt chặt, hỗ trợ đồng đô la Mỹ.
Ngày 29 tháng 10, 16:15 / 16:45 / Eurozone — Quyết định lãi suất ECB và họp báo / trước: 2,40% / thực tế: 2,65% / dự báo: 2,65% / EUR/USD — tăng
Động thái trong tháng 9 của Ngân hàng Trung ương Châu Âu đánh dấu đợt nâng lãi suất đầu tiên kể từ năm 2023, phản ánh rủi ro lạm phát tăng cao đang chiếm ưu thế trong khối. ECB lựa chọn tránh đưa ra định hướng quá diều hâu về quỹ đạo chi phí vay mượn trong tương lai, nhằm giữ dư địa linh hoạt trong bối cảnh bất định địa chính trị từ xung đột tại Trung Đông và chiến sự ở Đông Âu. Trong khi lãi suất tiền gửi hiện tại được đánh giá là gần trung tính, ngân hàng vẫn khẳng định sẵn sàng hành động phù hợp với mức độ áp lực giá. Đồng thuận thị trường kỳ vọng lãi suất chính sách sẽ được duy trì ở mức cao trong quyết định sắp tới. Điều kiện tài chính tiếp tục thắt chặt trong khối tiền tệ sẽ hỗ trợ đồng euro.
Ngày 28 tháng 10, 17:30 / Canada — Bài phát biểu của Thống đốc Bank of Canada Tiff Macklem / USD/CAD
Ngày 28 tháng 10, 21:30 / Mỹ — Bài phát biểu của Chủ tịch Fed Kevin Warsh / USDX Ngày 29 tháng 10, 16:45 / Eurozone — Bài phát biểu của Chủ tịch ECB Christine Lagarde / EUR/USD Ngày 29 tháng 10, 20:50 / Eurozone — Bài phát biểu của thành viên Ban điều hành ECB Piero Cipollone / EUR/USD
Các bài phát biểu của lãnh đạo cấp cao các ngân hàng trung ương cũng được lên lịch trong những ngày này. Nhận xét của họ thường làm gia tăng biến động trên thị trường tiền tệ do có thể hàm ý định hướng chính sách trong tương lai.