 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



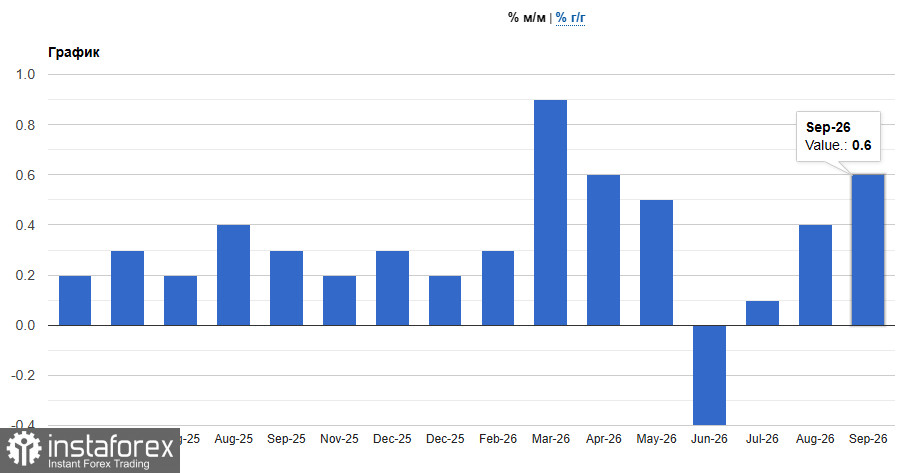
Lịch công bố dữ liệu vĩ mô hôm nay bao gồm báo cáo lạm phát của Mỹ cho tháng 10, bản cuối cùng trước cuộc họp Fed ngày 9/12. Đồng thuận thị trường kỳ vọng mức giảm tốc rõ rệt: CPI tổng thể +0,3% so với tháng trước, sau mức +0,6% trong tháng 9 (mức tăng theo tháng nhanh nhất trong vòng 5 tháng), và CPI lõi +0,2% sau +0,3%. Phần lớn mức giảm tốc này được cho là đến từ giá xăng, vốn đã tăng 9,1% trong tháng 9 và chiếm hơn một nửa mức tăng giá trong tháng đó. Cần lưu ý rằng giá dầu chỉ mới giảm mạnh trong vài ngày gần đây: WTI đã giảm xuống 86,19 USD vào ngày thứ Hai, và Brent hiện dưới 92 USD, trong khi trong tháng 10, Brent đã tăng khoảng 12%, vì vậy tác động đầy đủ của giá dầu rẻ hơn sẽ thể hiện rõ hơn trong báo cáo tháng 11.
Các số liệu so sánh theo năm sẽ trở nên phức tạp hơn. Bureau of Labor Statistics không công bố số liệu so sánh chính thức theo năm cho tháng 10 vì dữ liệu tháng 10 năm ngoái không được thu thập trong thời gian chính phủ đóng cửa, do đó các tiêu đề sớm sẽ dựa trên tính toán của các nhà phân tích. Các ước tính không chính thức dao động từ 3,7% đến 3,9% cho lạm phát tổng thể và từ 2,5% đến 2,8% cho lạm phát lõi, so với 3,7% và 2,6% trong tháng 9. Những chênh lệch đó là không thể tránh khỏi và làm gia tăng yếu tố bất an quanh đợt công bố dữ liệu.
Thị trường tiếp cận kỳ công bố dữ liệu với kỳ vọng theo hướng “diều hâu”. Ngày 28 tháng 10, Fed giữ nguyên lãi suất chính sách ở mức 3,75–4,00% với tỷ lệ bỏ phiếu 10–2. Lisa Cook và Beth Hammack bất đồng, ủng hộ tăng lãi suất, và ngày 5 tháng 11, Hammack cho rằng chính sách nên ở trạng thái thắt chặt. Báo cáo việc làm tháng 10 khá mạnh — 165 nghìn việc làm mới so với dự báo 65 nghìn và thu nhập bình quân theo giờ tăng 0,4% theo tháng — và Goolsbee cùng Barkin đã phát biểu hôm thứ Hai về tình trạng lạm phát dai dẳng. Xác suất tăng 25 điểm cơ bản vào tháng 12 hiện khoảng 78,8% so với khoảng 85% vào cuối tháng 10, và thị trường hoán đổi vẫn định giá khoảng hai lần tăng lãi suất nữa vào mùa hè năm sau, trong khi một tháng trước, ba lần tăng đã được định giá đầy đủ. Vì vậy, động thái tháng 12 phần lớn đã được phản ánh vào giá, và đợt công bố này có thể sẽ không thay đổi đáng kể điều đó trừ khi có bất ngờ.
Điều then chốt là thị trường trái phiếu hiện đang đứng về phía phe “diều hâu”. Lợi suất trái phiếu Kho bạc trên toàn đường cong đã giảm xuống mức thấp của tháng 9 sau khi đợt bán tháo cổ phiếu công nghệ khiến nhà đầu tư tìm đến tài sản trú ẩn an toàn. Lợi suất trái phiếu kỳ hạn 10 năm đã quay lại quanh mức 4,88%. Tuy nhiên, một số liệu lạm phát nóng khác nhiều khả năng sẽ nhanh chóng xóa đi một phần đà giảm đó — chỉ có yếu tố bất ngờ mới có thể làm dịch chuyển đáng kể kỳ vọng đã được phản ánh vào giá.
Các kịch bản đối với thị trường tiền tệ như sau. Trong trường hợp số liệu “mềm” — lạm phát lõi ở mức 0,1% hoặc lạm phát tổng thể dưới 0,2% — xác suất tăng lãi suất vào tháng 12 có thể sẽ giảm, lợi suất trái phiếu đi xuống và đồng đô la sẽ nhường lại một phần mức tăng gần đây. Euro và bảng Anh sẽ là những đồng tiền được hưởng lợi. Nếu số liệu đúng như kỳ vọng (lạm phát tổng thể 0,3% và lạm phát lõi 0,2%), phản ứng của thị trường nhiều khả năng chỉ mang tính ngắn hạn. Một báo cáo “nóng” (lạm phát lõi từ 0,3% trở lên, hoặc lạm phát tổng thể 0,4%) sẽ làm dấy lên lại cuộc tranh luận về việc thắt chặt nhanh hơn. Xác suất tăng lãi suất tháng 12 sẽ bật lên trên 85%, và khả năng có một động thái vào tháng 3 sẽ cao hơn. Lợi suất sẽ quay trở lại vùng gần 5%, và đồng đô la sẽ lấy lại vị thế vững chắc hơn.
Những diễn biến đó sẽ tác động trực tiếp nhất đến euro, bảng Anh và yên, vì chênh lệch lãi suất giữa Fed và ECB — khoảng 1,25–1,50 điểm phần trăm — một lần nữa sẽ nghiêng về phía sức mạnh của đồng đô la. Đồng yên sẽ suy yếu cùng với lợi suất Mỹ tăng cao hơn. Xin nhắc lại rằng chi tiêu tiêu dùng của Nhật Bản đã giảm 6,8% trong tháng 9, điều này hạn chế dư địa thắt chặt của Bank of Japan, và kỳ vọng về một động thái của BOJ vào ngày 18 tháng 12 vẫn là một ràng buộc quan trọng. Các lần can thiệp trước đây cũng giới hạn đà tăng của tỷ giá USD/JPY: mùa hè năm nay, Nhật Bản đã can thiệp ba lần với tổng giá trị 15,4 nghìn tỷ yên.
Tổng thể, báo cáo hôm nay nhiều khả năng sẽ củng cố hơn là làm thay đổi lộ trình của Fed. Kịch bản cơ sở của tôi là số liệu phù hợp kỳ vọng hoặc hơi mềm hơn một chút, qua đó có thể khiến thị trường tiền tệ phản ứng vừa phải, ngắn hạn và khiến đồng USD yếu đi đôi chút trong ngắn hạn. Rủi ro mang tính một chiều: nếu lạm phát lõi ra ở mức 0,3%, tôi sẽ không loại trừ khả năng euro và bảng Anh quay trở lại gần các mức đáy hôm thứ Sáu, vì khi đó khả năng tăng lãi suất vào tháng 12 và tiếp tục nâng lãi suất trong mùa xuân sẽ không còn bị nghi ngờ.
Về mặt kỹ thuật với cặp EUR/USD, bên mua cần chinh phục mốc 1,1245. Chỉ khi đó mới mở ra cơ hội kiểm định 1,1270. Từ vùng giá này, một nhịp tăng lên 1,1300 là khả thi, nhưng để đạt được mà không có sự hậu thuẫn từ các nhà đầu tư lớn sẽ rất khó khăn. Khi giá điều chỉnh, tôi kỳ vọng lực mua sẽ gia tăng đáng kể chỉ quanh vùng 1,1215. Nếu khu vực này thiếu lệnh mua, tôi khuyến nghị nên chờ giá giảm về tạo đáy mới tại 1,1185 hoặc bắt đầu mở vị thế mua tại 1,1165.
Đối với phân tích kỹ thuật GBP/USD, bên mua bảng Anh phải vượt qua ngay vùng kháng cự 1,3460. Làm được điều đó sẽ mở đường cho một nhịp tăng lên 1,3481, nhưng vượt xa hơn nữa sẽ khá khó khăn. Mục tiêu tăng kế tiếp nằm quanh 1,3501. Ở chiều ngược lại, nếu giá giảm, phe bán sẽ tìm cách giành quyền kiểm soát vùng 1,3430. Nếu thành công, việc phá vỡ vùng đi ngang hiện tại sẽ giáng một đòn nặng nề lên phe mua và có thể kéo GBP/USD xuống 1,3399, với triển vọng mở rộng đà suy yếu về 1,3370.