 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



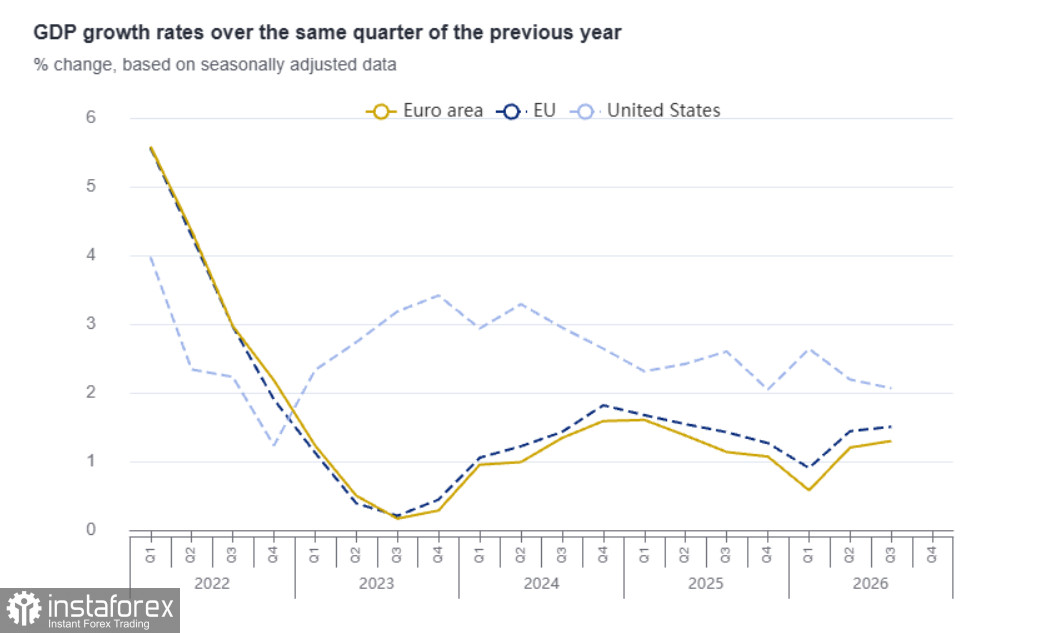
Dữ liệu GDP quý III đã gây bất ngờ. Eurostat xác nhận tăng trưởng theo quý đạt 0,4%, nhưng yếu tố Ireland một lần nữa đã làm sai lệch bức tranh tổng thể. Nếu loại Ireland ra, mức tăng trưởng chỉ còn khoảng 0,2%.
Ngược lại, sản lượng công nghiệp cho thấy dấu hiệu yếu đi. Trong tháng 9, sản lượng của khu vực đồng euro chỉ tăng 0,2% so với tháng 8, chỉ bằng một nửa so với mức dự báo. So với cùng kỳ năm trước, sản lượng giảm 1,5%, đánh dấu tháng suy giảm thứ năm liên tiếp. Hoạt động công nghiệp kém đi hạn chế khả năng ECB thực hiện thắt chặt chính sách tiền tệ một cách quyết liệt, nhưng sự vững vàng của khu vực dịch vụ và thị trường lao động lại khiến cơ quan này không thể bỏ qua các rủi ro lạm phát.
Tuần trước, các phát biểu từ các quan chức ECB cho thấy gần như không còn nghi ngờ rằng lãi suất sẽ tiếp tục tăng. Phó Chủ tịch ECB Boris Vujcic nêu rõ rằng kỳ vọng của thị trường về việc tiếp tục thắt chặt chính sách tiền tệ vào năm 2027 “không có vẻ là điều phi lý”. Gediminas Simkus cũng đồng quan điểm, lưu ý rằng một lần tăng lãi suất duy nhất vào tháng 12 có thể là chưa đủ.
Khảo sát của Reuters cho thấy dự báo gần như nhất trí: cả 71 nhà kinh tế được hỏi đều dự đoán lãi suất tiền gửi sẽ tăng lên 2,75% tại cuộc họp tháng 12, trong khi hơn một phần ba kỳ vọng sẽ có thêm một lần tăng nữa trong quý I năm 2027. Lý do rất rõ ràng: lạm phát đã lên tới 4,0% trong tháng 10, gấp đôi mục tiêu của ECB, trong khi cú sốc năng lượng có nguy cơ tạo ra các tác động vòng hai lên tiền lương và khu vực dịch vụ.
Thị trường đã phản ánh trong giá (priced in) hai đến ba lần tăng lãi suất từ nay đến cuối năm sau. Yếu tố bất định duy nhất còn lại là mùa đông sẽ lạnh đến mức nào.
Thị trường khí đốt vẫn là khu vực dễ tổn thương nhất. Đến giữa tháng 11, các kho dự trữ khí đốt của châu Âu được lấp đầy khoảng 70,5%, thấp hơn đáng kể so với mức trung bình theo mùa trong 5 năm là 89%. Mức dự trữ khi bắt đầu mùa sưởi ấm cũng ở mức thấp nhất kể từ năm 2013. Sau một đợt giảm ngắn vào đầu tháng 11, hợp đồng tương lai TTF tháng 12 một lần nữa vượt trên 1.000 USD mỗi nghìn mét khối, trong khi giá trung bình tháng 10 cao gấp 2,6 lần so với cùng kỳ năm trước. Đến ngày 16 tháng 11, giá đã lùi về 86 EUR mỗi megawatt-giờ do kỳ vọng thời tiết ấm hơn và xuất khẩu LNG kỷ lục từ Mỹ. Tuy nhiên, về cơ bản, tình hình vẫn chưa được cải thiện.
Báo cáo của CFTC cho thấy vị thế bán ròng đối với đồng euro đã giảm 2,06 tỷ, xuống còn -20,02 tỷ. Phe gấu vẫn giữ lợi thế đáng kể, nhưng mức giá ước tính vẫn cao hơn trung bình dài hạn, tạo thêm một yếu tố bất định nữa cho triển vọng.
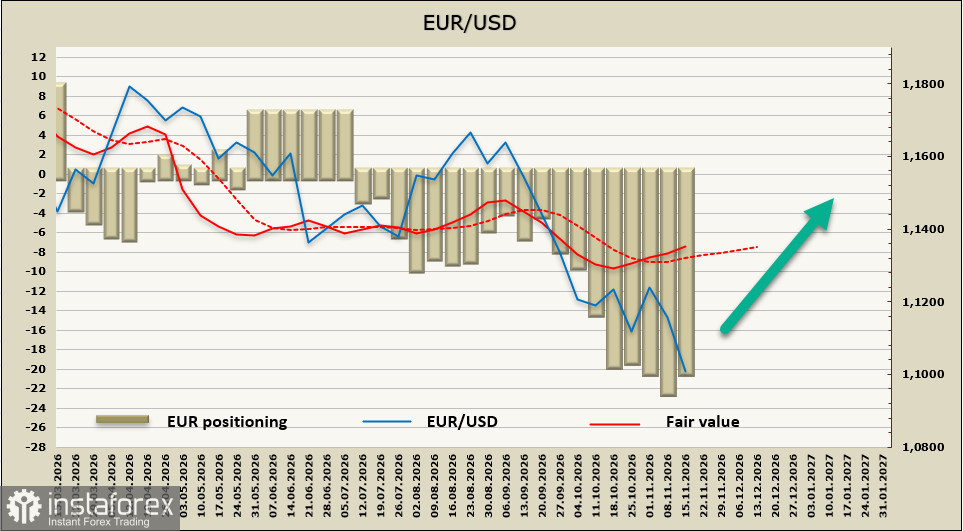
Một tuần trước, đã có ý kiến cho rằng các yếu tố địa chính trị có thể kéo đồng euro xuống mức 1,1000, và kịch bản này đã trở thành hiện thực. Đây là một ngưỡng quan trọng về mặt tâm lý, nhưng rủi ro phá vỡ xuống dưới mức này vẫn ở mức cao, do đồng euro thiếu các động lực tăng trưởng riêng trong bối cảnh bất ổn liên quan đến năng lượng.
Về mặt lịch sử, EUR/USD thường có xu hướng tăng giá vào cuối năm, và khả năng quay lại vùng 1,1200–1,1700 vẫn còn. Tuy nhiên, hiện chưa có chất xúc tác rõ ràng nào cho một đợt phục hồi như vậy. Nếu ECB đáp ứng được kỳ vọng theo hướng bullish tại cuộc họp tháng 12, đồng euro có thể có cơ hội hồi phục. Ngược lại, kịch bản chính sẽ là giai đoạn tích lũy dưới mức 1,1000.