 ไทย

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



การกระทำสำคัญกว่าคำพูด ตลาดในที่สุดก็ตัดสินใจได้แล้วว่าจะตอบสนองต่ออะไร: การแทรกแซงด้วยวาจาของผู้กำหนดนโยบาย หรือสัญญาณจาก Bank of Japan — และตลาดก็เลือกสัญญาณจากธนาคารกลาง ผลักดันให้ค่าเงิน USD/JPY ปรับตัวสูงขึ้น
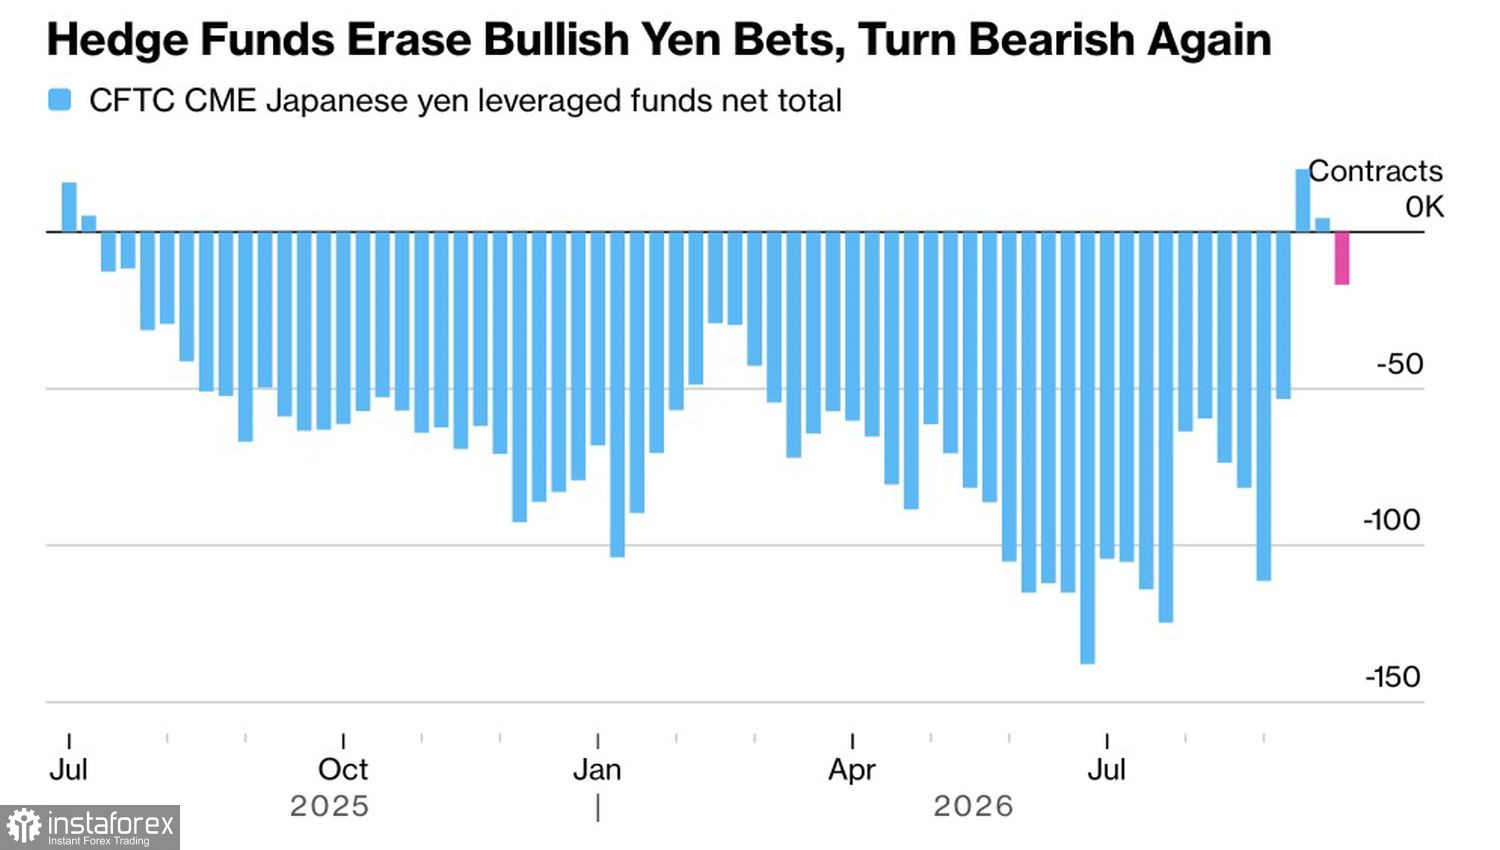
ข้อมูลจาก CFTC แสดงให้เห็นว่า Hedge Fund ได้เพิ่มสถานะสุทธิขายในเงินเยนจนเกือบแตะระดับ 210 พันล้านปอนด์ ลบล้างสถานะซื้อที่ถือครองไว้ในช่วงสองสัปดาห์ก่อนหน้าไปจนหมด
พัฒนาการของสถานะเก็งกำไรในเงินเยน
นายกรัฐมนตรีของญี่ปุ่น Sanae Takaichi ออกมาปกป้องนโยบายการคลัง โดยระบุว่าความสามารถในการแข่งขันทางเศรษฐกิจที่แข็งแกร่งขึ้นในที่สุดจะช่วยเสริมความเชื่อมั่นต่อเงินเยน และมาตรการลดภาษีจะไม่บ่อนทำลายความพยายามดังกล่าว อย่างไรก็ตาม คำแถลงของเธอไม่ได้หยุดยั้งฝั่งขาขึ้นในคู่เงิน USD/JPY โดยปัจจัยจุดชนวนให้เกิดการปรับตัวขึ้นมาจากอีกด้านหนึ่ง: รายงานบันทึกการประชุมของ Bank of Japan ไม่ได้ส่งสัญญาณที่ชัดเจนถึงการเดินหน้าขึ้นดอกเบี้ยในรอบใหม่
คณะกรรมการนโยบายการเงินระบุว่า การเร่งตัวของเงินเฟ้อผู้บริโภคอาจเป็นเหตุผลรองรับในการปรับขึ้นดอกเบี้ยให้เร็วขึ้น ในเดือนกันยายน ธนาคารกลางได้ปรับขึ้นอัตราดอกเบี้ยข้ามคืนจาก 1.00% เป็น 1.25% แต่การเก็งกำไรของฝั่งหมีว่ามีโอกาสขึ้นอีกครั้งในเดือนตุลาคมกลับไม่เป็นจริง ตลาดฟิวเจอร์สในขณะนี้ให้น้ำหนักความเป็นไปได้ราว 95% ว่าจะมีการ “พัก” การขึ้นดอกเบี้ย แม้ว่าเงินเฟ้อในโตเกียวจะสูงกว่าทั้งเป้าหมายและประมาณการของนักวิเคราะห์แล้วก็ตาม
ในเชิงรูปแบบจึงยังมีเหตุผลรองรับการขึ้นดอกเบี้ยอีกครั้ง แต่การขึ้นดอกเบี้ยเร็วเกินไปเสี่ยงที่จะฉุดการส่งออกและเศรษฐกิจที่ได้รับผลกระทบจากราคาพลังงานที่สูงอยู่แล้ว จากผลสำรวจของ Reuters ความผันผวนในตลาดน้ำมันถูกจัดให้อยู่ในอันดับต้น ๆ ของความเสี่ยงที่บริษัทญี่ปุ่นกังวล เหนือกว่าความผันผวนของค่าเงินและการปรับขึ้นดอกเบี้ย ญี่ปุ่นซึ่งขาดแคลนทรัพยากรต้องนำเข้าน้ำมันดิบถึง 94% จากตะวันออกกลาง
จังหวะการเข้มงวดด้านการเงินของ Fed และ BoJ มีความใกล้เคียงกัน: ตลาดฟิวเจอร์สคาดว่าทั้งสองธนาคารกลางจะมีการขยับอีกครั้งในเดือนธันวาคม ส่วนต่างผลตอบแทนในตลาดตราสารหนี้จึงมีแนวโน้มจะกว้างต่อไปจนถึงสิ้นปี และคู่เงินนี้กำลังไต่ระดับขึ้นอย่างช้า ๆ ราวกับหอยทากไต่เนิน — แต่ต่อเนื่อง
อย่างไรก็ตาม การปรับขึ้นครั้งนี้ไม่ได้มีลักษณะเป็นเส้นโค้งพุ่งแรง (parabolic) การขึ้นราคาเป็นไปอย่างค่อยเป็นค่อยไป มีการย่อตัวสลับเป็นระยะ ส่วนหนึ่งมาจาก “พันธมิตรโดยไม่คาดคิด” ของฝั่งเยน นั่นคือยูโร ซึ่งเริ่มถูกใช้เป็นสกุลเงินสำหรับ “กู้มาลงทุน” (funding currency) ในการทำ carry trade เพิ่มขึ้นเรื่อย ๆ เนื่องจากส่วนต่างผลตอบแทนของพันธบัตรฝรั่งเศสและเยอรมนีกว้างขึ้น
เดิมทีเยนมักถูกใช้เป็นสกุลเงินสำหรับการกู้ทุนใน carry trade แต่การร่วงลงของ EUR/JPY มาทำจุดต่ำสุดนับตั้งแต่ฤดูใบไม้ร่วงปี 2025 ทำให้บรรดาเก็งกำไรเปลี่ยนความนิยมไป — ราวกับขบวนคาราวานที่เปลี่ยนไปตักน้ำจากบ่อใหม่ การปิดสถานะที่เคยใช้เยนเป็นสกุลเงินกู้ทุนเหล่านั้นช่วยจำกัดแรงขาขึ้นของฝั่งกระทิงในคู่เงิน USD/JPY
โดยสรุปแล้ว USD/JPY ได้รับปัจจัยหนุนจากส่วนต่างอัตราดอกเบี้ยที่กว้างและท่าทีระมัดระวังของ BoJ ขณะที่แรงกดดันขาขึ้นถูกจำกัดไว้โดยยูโร ซึ่งกำลังเข้ามาแทนที่เงินเยนในบทบาทสกุลเงินที่ใช้เป็นแหล่งเงินทุนสำหรับ carry trade
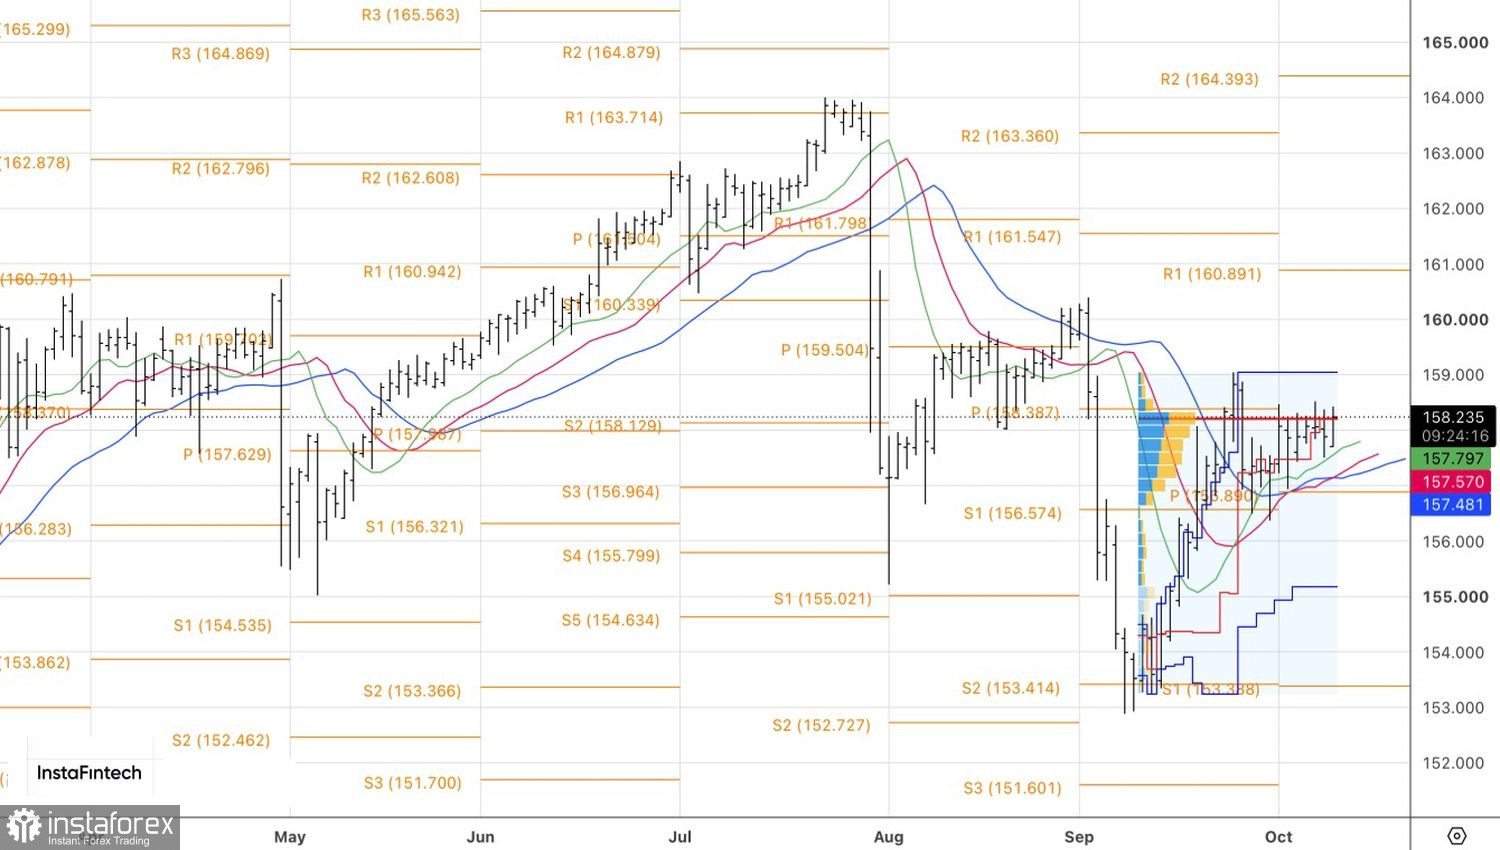
ในเชิงเทคนิค จากกราฟรายวัน USD/JPY อยู่ในช่วงการแกว่งตัวสะสมระหว่าง 157.4–158.4 หากราคาทะลุขึ้นเหนือกรอบบนจะเป็นสัญญาณซื้อ ส่วนการหลุดกรอบล่างลงมาจะเป็นสัญญาณขาย