 ไทย

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



ทองคำกับเงินเฟ้อ? ในอดีตอัตราผลตอบแทนพันธบัตรรัฐบาลที่ปรับตามเงินเฟ้อเคยเคลื่อนไหวสวนทางกับทองคำราวกับอยู่คนละด้านของกระดานหก: เมื่อด้านหนึ่งแกว่ง อีกด้านก็มักจะขยับตาม แต่ความเชื่อมโยงนั้นกลับคลายตัวลงราวกับเสื้อสเวตเตอร์เก่าหลังการรุกรานยูเครนของรัสเซียในปี 2022 เมื่อความเสี่ยงจากมาตรการคว่ำบาตรทำให้บทบาทของพันธบัตรในฐานะเครื่องมือป้องกันการสูญเสียมูลค่าเงินออมลดลง
พลวัตระหว่างทองคำกับอัตราผลตอบแทนพันธบัตร
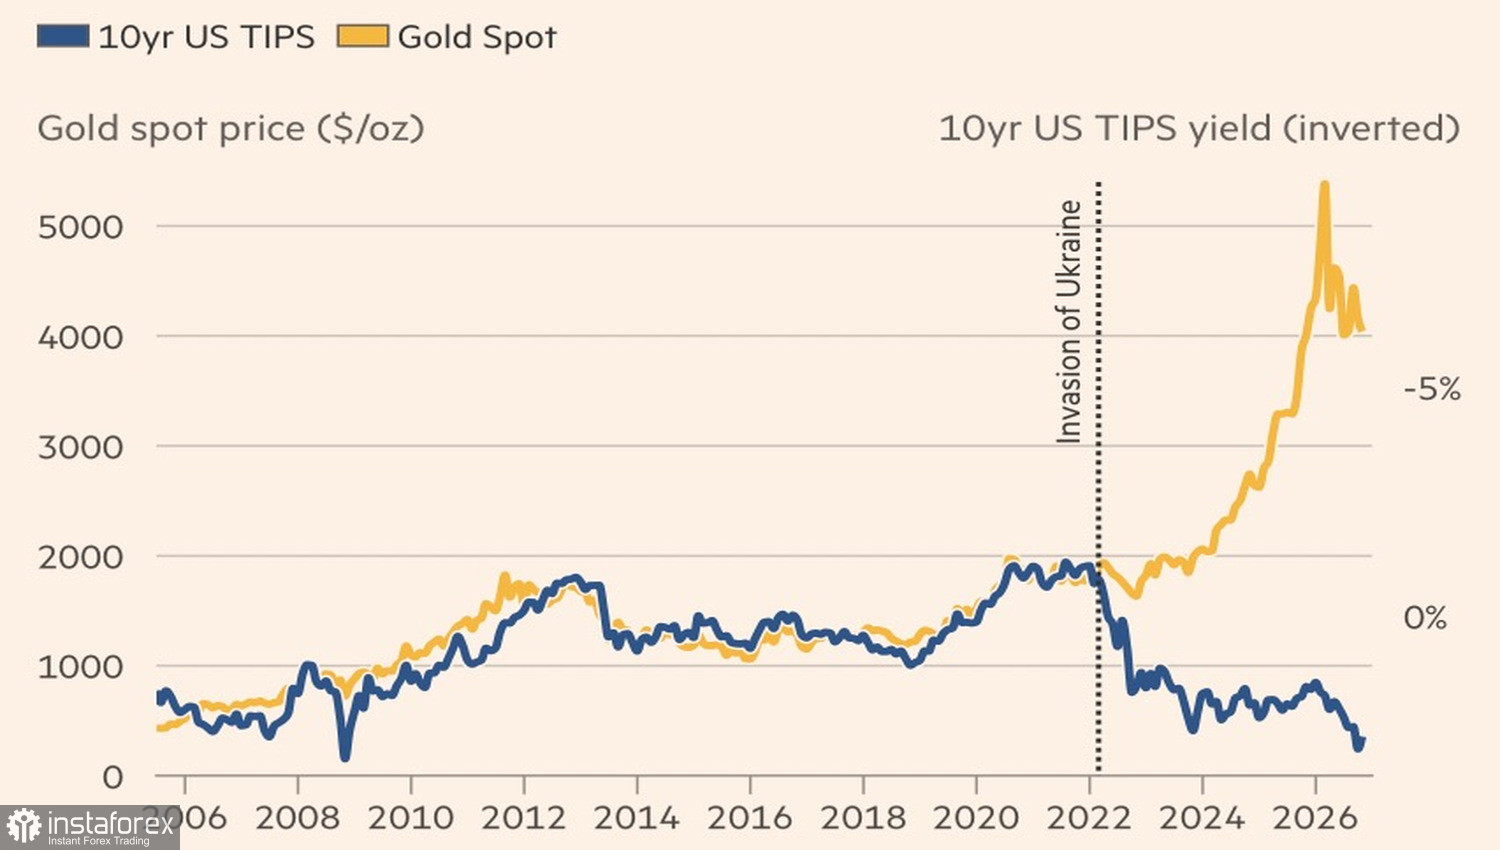
ราคาทองคำร่วงลงมาต่ำกว่า 4,000 ดอลลาร์ต่อออนซ์ ทำจุดต่ำสุดตั้งแต่กลางเดือนกรกฎาคม ลดลงเกือบ 10% นับจากเดือนกันยายน การเทขายครั้งนี้ถูกกระตุ้นจากกระแสเงินทุนไหลออกจากตลาดหุ้นสหรัฐฯ โดยนักลงทุนขายทองคำแท่งเพื่อนำเงินไปชดเชยผลขาดทุนจากหุ้น
แรงกดดันต่อสินทรัพย์ปลอดภัยอย่างทองคำทวีความรุนแรงขึ้นจากการแข็งค่าของดอลลาร์ อัตราผลตอบแทนพันธบัตรที่สูงขึ้น และตัวเลขเงินเฟ้อที่ร้อนแรง ซึ่งล้วนตอกย้ำความคาดหวังต่อการขึ้นดอกเบี้ยของ Fed นอกจากนี้ กระแสเงินไหลออกจากกองทุนที่มีทองคำหนุนหลังก็เป็นปัจจัยลบอีกประการหนึ่ง โดย ETF สูญเสียทองคำสำรองไปราวเกือบ 17 ตันภายในสามวันทำการ
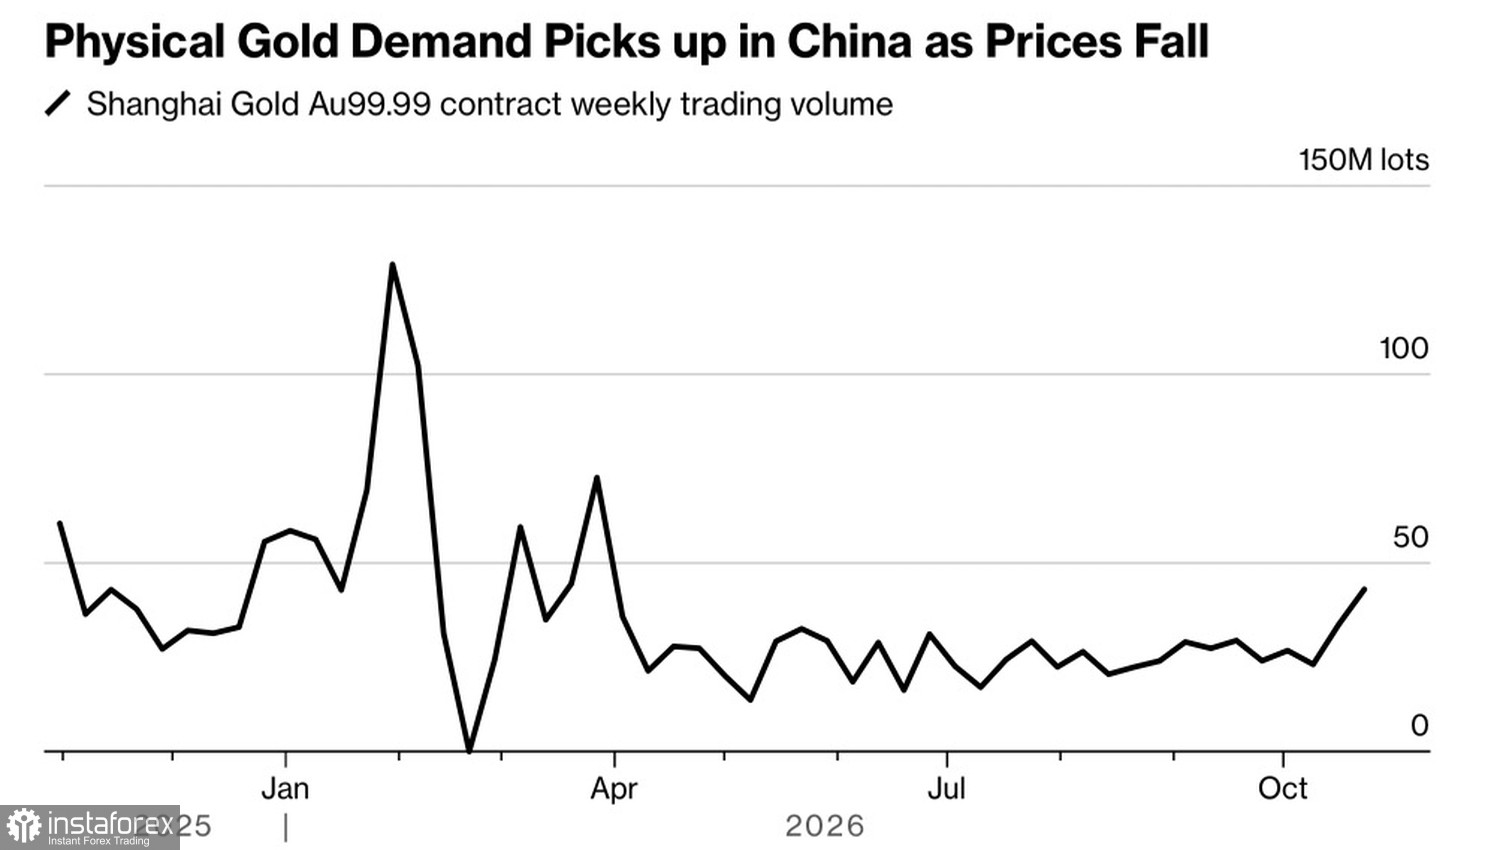
ปัจจัยช่วยพยุงราคาทองคำมาจากอุปสงค์เชิงโครงสร้างของธนาคารกลาง และความต้องการที่เพิ่มขึ้นของครัวเรือนจีน ซึ่งมองว่าทองคำแท่งเป็นสินทรัพย์น่าดึงดูดมากขึ้นท่ามกลางราคาหุ้นในประเทศที่ถูกลง สัญญาทองคำที่ได้รับความนิยมมากที่สุดตัวหนึ่งใน Shanghai Gold Exchange มีปริมาณสถานะคงค้างพุ่งขึ้นสู่ระดับ 430 ตัน สูงสุดนับตั้งแต่เดือนเมษายน ขณะที่เงื่อนไขการส่งมอบที่ตึงตัวบ่งชี้ถึงอุปสงค์ทองคำจริงมากกว่าการเก็งกำไรผ่านการใช้ Leverage
ปริมาณการซื้อขายทองคำ
จากแบบสำรวจของ Reuters ที่สอบถามนักวิเคราะห์และเทรดเดอร์ 30 ราย การคาดการณ์ราคาทองในปี 2026 ถูกปรับลดลงเป็นไตรมาสที่สองติดต่อกันมาอยู่ที่ 4,495 ดอลลาร์ต่อออนซ์ จากเดิม 4,509 ดอลลาร์เมื่อสามเดือนก่อน ขณะที่ประมาณการปี 2027 ถูกปรับเพิ่มขึ้นเป็น 4,650 ดอลลาร์ จาก 4,610 ดอลลาร์
JP Morgan คาดว่า Fed funds rate จะถูกปรับขึ้นในเดือนธันวาคมและอีกครั้งในไตรมาส 1 ปี 2027 ซึ่งจะดันให้ผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ขึ้นไปทำจุดสูงสุดที่ 5.25–5.5% จากระดับต่ำกว่า 5% ในปัจจุบัน ธนาคารเชื่อว่าทองคำจะลงไปแตะจุดต่ำสุดเมื่อผลตอบแทนพันธบัตรแตะจุดสูงสุด และจากนั้นมีโอกาสปรับตัวขึ้นได้มาก อาศัยชื่อเสียงในฐานะสินทรัพย์ป้องกันความเสี่ยงที่เชื่อถือได้
Amundi คาดว่าราคาทองคำจะฟื้นตัวขึ้นไปที่ 4,500 ดอลลาร์ต่อออนซ์ แต่ยังไม่ถึงเป้าหมายเดิมที่ 5,000 ดอลลาร์ภายในสิ้นปี พวกเขาระบุว่าตลาดได้สะท้อน “กรณีเลวร้ายที่สุด” ไปแล้วในราคา ไม่ว่าจะเป็นภาวะเงินเฟ้อโดยไม่เกิดเศรษฐกิจถดถอย และวัฏจักรการเข้มงวดนโยบายการเงินของ Fed ขณะเดียวกัน การที่นักเก็งกำไรเปิดสถานะเบาบางลงหลังการปรับฐานก่อนหน้า ก็ช่วยวางรากฐานสำหรับการดีดตัวของราคา
ปัญหาหลักที่เป็นความย้อนแย้งสำหรับทองคำก็คือ ภายใต้ข้อมูลเศรษฐกิจสหรัฐที่ฟื้นตัวดีขึ้นและราคาน้ำมันที่อยู่ในระดับสูง Fed ตามหลักแล้วควรจะเข้มงวดนโยบายมากขึ้น แต่กลับเลือกคงอัตราดอกเบี้ย Fed funds ไว้ ปัจจัยนี้เพิ่มโอกาสของการขึ้นดอกเบี้ยแบบครั้งเดียว 50 จุดฐาน และยังคงกดดันทองคำต่อไป
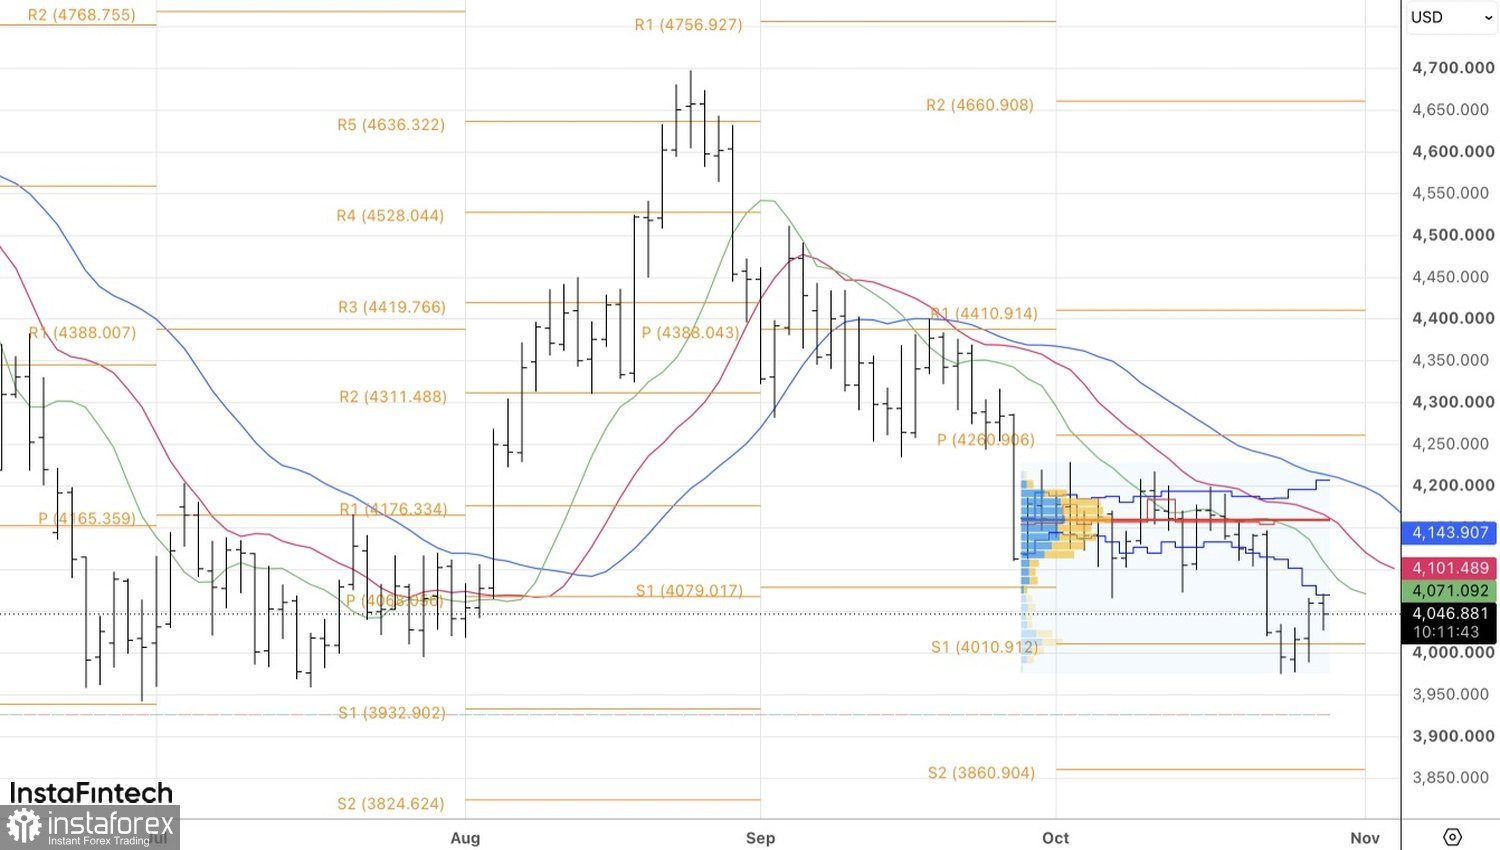
หากผลการตัดสินใจอัตราดอกเบี้ยในเดือนตุลาคมนำผู้ไม่เห็นด้วยสามคนกลับเข้าสู่กลุ่มของ Fed จะทำให้ราคาทองคำร่วงกลับลงมาต่ำกว่า 4,000 ดอลลาร์พร้อมกับตลาดหุ้นหรือไม่?
ในเชิงเทคนิค กราฟรายวันแสดงให้เห็นว่าราคาดีดตัวขึ้นจากขอบล่างของช่วงมูลค่ายุติธรรมที่ 4,070–4,210 ดอลลาร์ต่อออนซ์ หากราคาขึ้นไปทะลุไม่สำเร็จ ความเป็นไปได้ที่แนวโน้มขาลงจะกลับมาจะยิ่งเพิ่มขึ้น ภายใต้เงื่อนไขเช่นนี้ การมองหาโอกาสขายถือเป็นแนวทางที่มีเหตุผล